損益分岐点売上高は、=固定費/(1-変動費/売上高) で求めます。1-変動費/売上高 は限界利益率(売上のうち、固定費の支払いと利益に回せる割合)で、固定費をこの率で割ると「利益がちょうど 0 になる売上高」が出ます。
この記事では、売上高 100 万円・変動費 60 万円・固定費 30 万円の表を使って、限界利益率・損益分岐点売上高・損益分岐点の販売数・安全余裕率の出し方を、実際の Excel で確かめた結果で説明します。
損益分岐点の計算式
変動費率          =変動費/売上高
限界利益率        =1-変動費/売上高
損益分岐点売上高  =固定費/(1-変動費/売上高)
損益分岐点の販売数 =固定費/(販売単価-1個あたり変動費)
安全余裕率 =(売上高-損益分岐点売上高)/売上高| 部品 | 意味 |
|---|---|
| 変動費 | 売上に合わせて増えたり減ったりする費用(仕入・材料費など) |
| 固定費 | 売上が 0 でもかかる費用(家賃・人件費など) |
| 変動費率 | 売上高のうち変動費がしめる割合 |
| 限界利益率 | 1 − 変動費率。売上が 1 円増えたときに手元に残る割合 |
| 損益分岐点売上高 | 利益がちょうど 0 になる売上高。これより多く売れば黒字 |
| 安全余裕率 | 今の売上高が損益分岐点をどれだけ上回っているかの割合 |
どの費用を変動費・固定費に分けるかは、会社や業種によって違います。ここでは、分けたあとの金額が表に入っているものとして計算します。
1. 変動費率と限界利益率を出す
変動費(B3)を売上高(B2)で割ると変動費率、それを 1 から引くと限界利益率です。
=1-B3/B2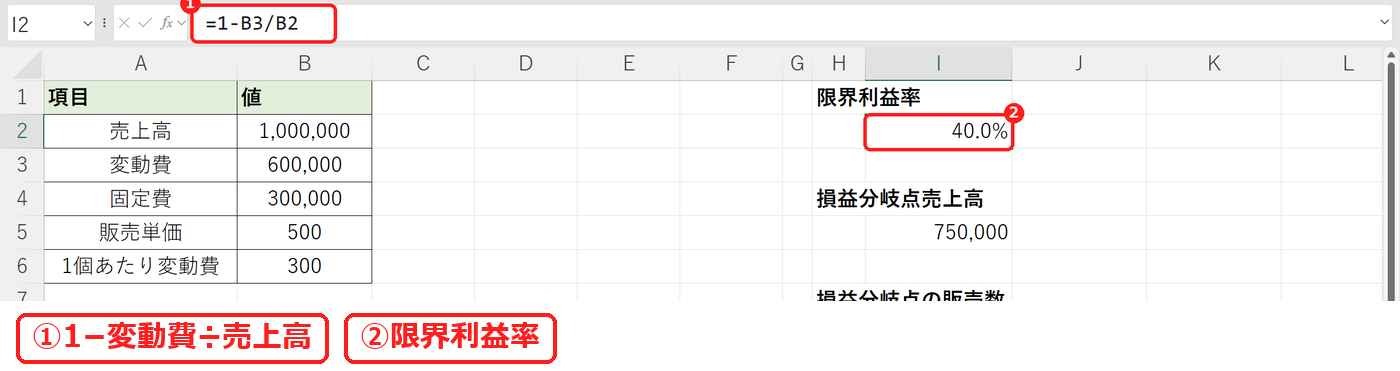
変動費率は =B3/B2 で 60.0%、限界利益率は 40.0% でした。売上が 100 円増えると、そのうち 40 円が固定費の支払いと利益に回る、という意味です。
2. 損益分岐点売上高を出す
固定費(B4)を限界利益率で割ります。割り算の下の部分は、かっこで囲みます。
=B4/(1-B3/B2)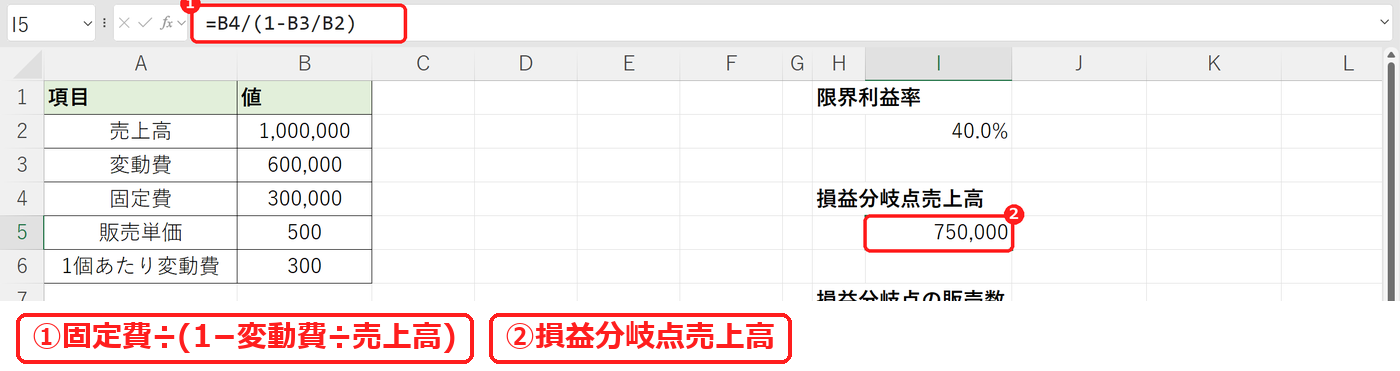
損益分岐点売上高は 750,000 円でした。売上高がこの金額のとき、変動費(60%)と固定費 30 万円を引いた利益は 0 円になります(下の検証)。
3. 損益分岐点の販売数(何個売れば黒字か)を出す
1 個売るごとに残る金額(販売単価 − 1 個あたり変動費)で、固定費を割ります。
=B4/(B5-B6)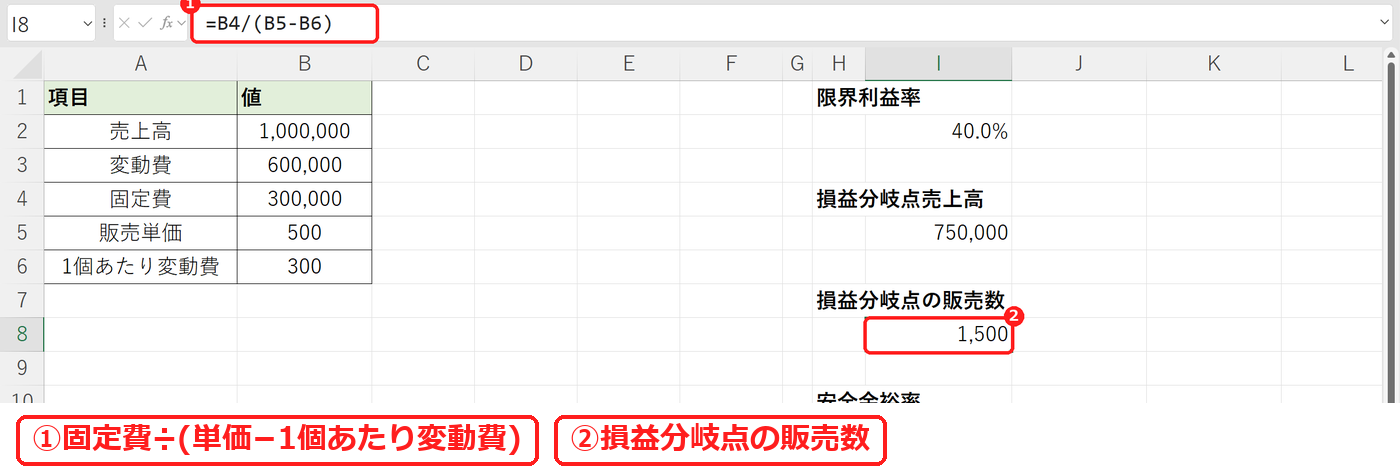
結果は 1,500 個でした。1 個 500 円で 1,500 個売ると、売上高は 2 の損益分岐点売上高と同じ金額になります。
割り切れないときは小数が出ます。個数は切り上げて考えるので、=ROUNDUP(B4/(B5-B6),0) とします(下の検証)。
4. 安全余裕率を出す
今の売上高(B2)から損益分岐点売上高を引き、売上高で割ります。
=(B2-B4/(1-B3/B2))/B2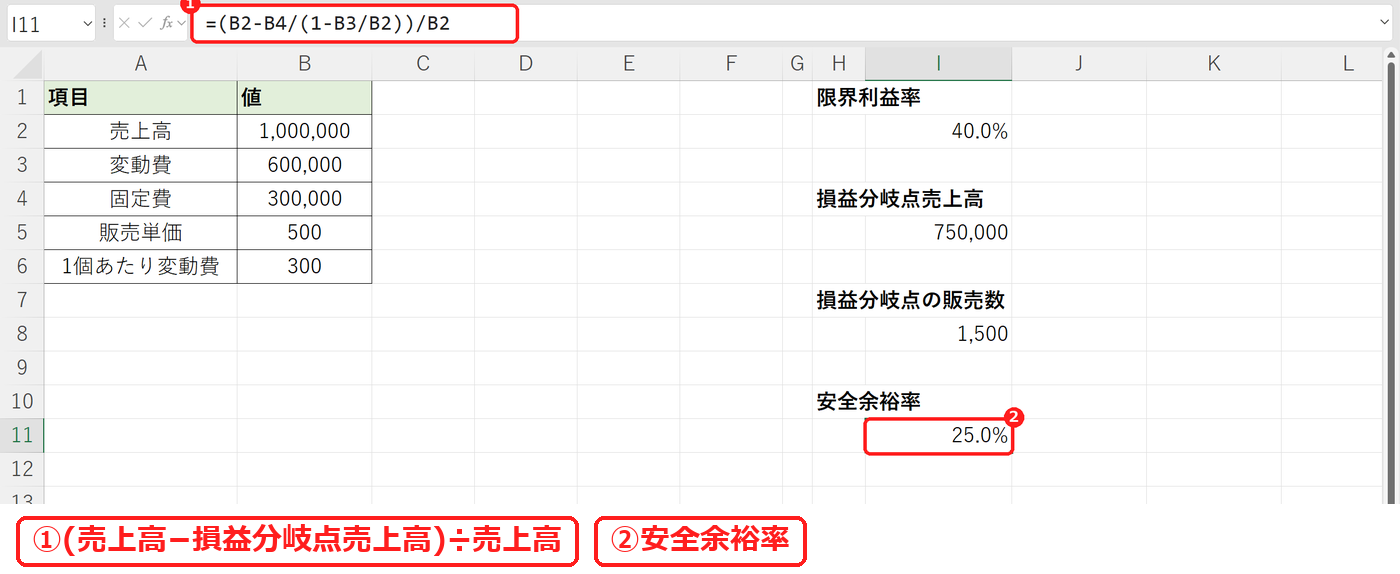
安全余裕率は 25.0% でした。売上高が今より 25.0% 減ると、利益が 0 になるという意味です。数字が大きいほど、売上が減っても赤字になりにくいといえます。
損益分岐点売上高を先に別のセルに出してあるなら、そのセルを使って =(B2-損益分岐点のセル)/B2 と短く書けます。
【実機で検証】損益分岐点の計算でつまずくところ
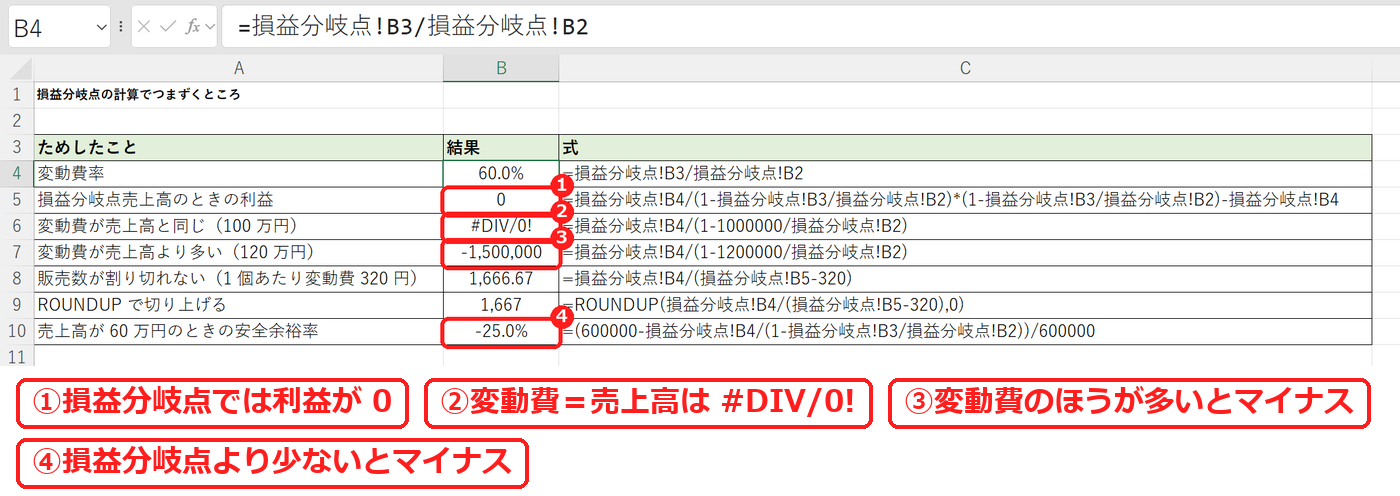
| ためしたこと | 式 | 結果 |
|---|---|---|
| 変動費率 | =損益分岐点!B3/損益分岐点!B2 | 60.0% |
| 損益分岐点売上高のときの利益 | =損益分岐点!B4/(1-損益分岐点!B3/損益分岐点!B2)*(1-損益分岐点!B3/損益分岐点!B2)-損益分岐点!B4 | 0 |
| 変動費が売上高と同じ(100 万円) | =損益分岐点!B4/(1-1000000/損益分岐点!B2) | #DIV/0! |
| 変動費が売上高より多い(120 万円) | =損益分岐点!B4/(1-1200000/損益分岐点!B2) | -1,500,000 |
| 販売数が割り切れない(1 個あたり変動費 320 円) | =損益分岐点!B4/(損益分岐点!B5-320) | 1,666.67 |
| ROUNDUP で切り上げる | =ROUNDUP(損益分岐点!B4/(損益分岐点!B5-320),0) | 1,667 |
| 売上高が 60 万円のときの安全余裕率 | =(600000-損益分岐点!B4/(1-損益分岐点!B3/損益分岐点!B2))/600000 | -25.0% |
変動費率は 60.0% でした。損益分岐点売上高に限界利益率を掛けて固定費を引くと 0 円で、利益がちょうど 0 になることを確かめられました。
変動費が売上高と同じだと #DIV/0! に、変動費のほうが多いと -1,500,000 円とマイナスになりました。売っても手元に残る分がないので、いくら売っても固定費を回収できない状態です。損益分岐点がエラーやマイナスになったら、変動費と売上高の数字を見直します。
1 個あたり変動費が 320 円だと販売数は 1,666.67 個で、ROUNDUP で切り上げると 1,667 個です。売上高が 60 万円しかないときの安全余裕率は -25.0% で、損益分岐点に届いていないとマイナスになります。
よくある質問
目標の利益を出すための売上高は?
固定費に目標の利益を足してから割ります。=(固定費+目標利益)/(1-変動費/売上高) です。式を作らずに逆算したいときは、ゴールシークも使えます。
損益分岐点比率はどう出しますか?
=損益分岐点売上高/売上高 です。安全余裕率と足すと 100% になるので、この記事の例では 100% から 25.0% を引いた値になります。
損益分岐点をグラフにしたいです。
売上高と費用(固定費+変動費)を販売数ごとに計算した表を作り、折れ線グラフにします。2 本の線が交わる所が損益分岐点です。グラフの作り方は 折れ線グラフの作り方で説明しています。