IRR 関数は、最初にお金を出して、あとから毎年お金が戻ってくる投資の利回り(内部収益率)を求める関数です。NPV 関数は、将来戻ってくるお金を今の価値に直して合計し、得か損か(正味現在価値)を求めます。
100 万円を出して、4 年で 30 万・35 万・40 万・25 万円が戻る例で、=IRR(B2:B6) と =NPV(5%,B3:B6)+B2 を、実際の Excel で確かめた結果で説明します。
NPV・IRR 関数の書き方
=IRR(金額の範囲, [推定値])
=NPV(割引率, 1 年後からの金額の範囲)
=XIRR(金額の範囲, 日付の範囲)| 引数 | 意味 |
|---|---|
| 金額の範囲 | 出したお金はマイナス、戻ったお金はプラス。IRR は最初の支出から全部を指定 |
| 割引率 | 比べる利率(ほかで運用したときの利回りなど) |
| 1 年後からの金額 | NPV は 1 期あとの金額から指定する(最初の支出は入れない) |
| 日付の範囲 | XIRR で使う、それぞれの金額の日付 |
NPV は「1 期あと」から割り引く関数です。今すぐ出すお金(B2)は NPV の範囲に入れず、あとから足します。ここをまちがえやすいので、下の検証でくらべています。
1. 投資の利回りを出す(IRR)
最初の -100 万円から最後の 25 万円までを範囲にします。
=IRR(B2:B6)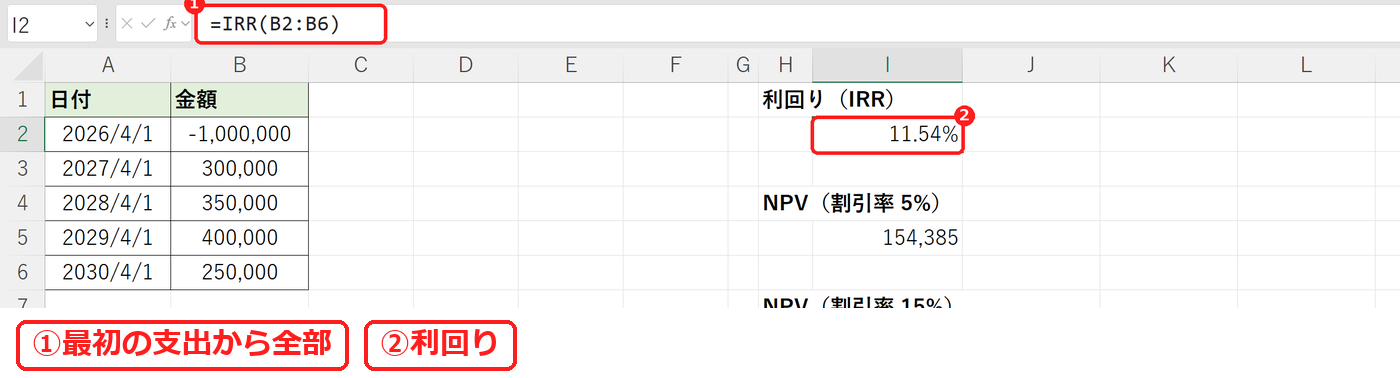
結果は 11.54% でした。この投資は、年 11.54% で運用したのと同じ、という意味です。
2. 正味現在価値を出す(NPV)
割引率 5% で、1 年後からの金額(B3:B6)を今の価値にして合計し、最初の支出(B2)を足します。
=NPV(5%,B3:B6)+B2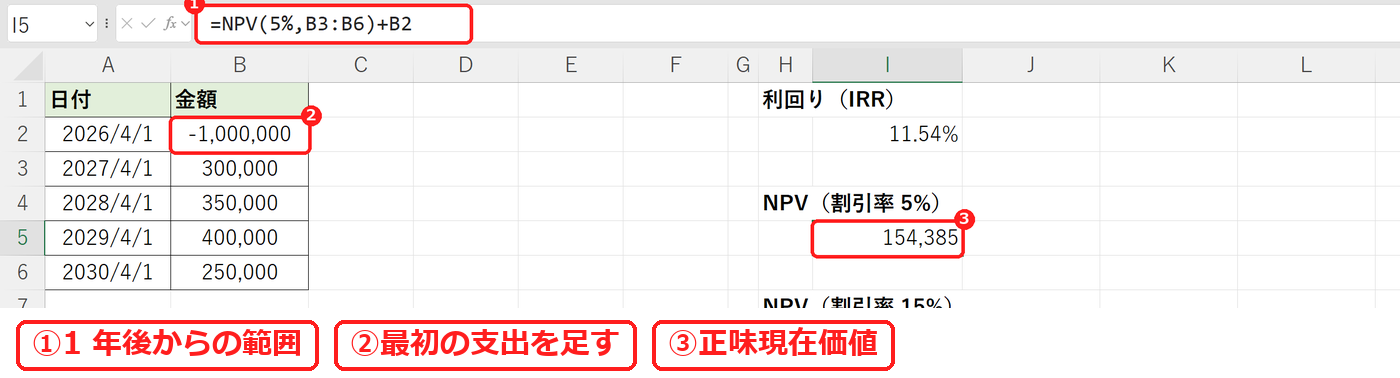
結果は 154,385 でした。プラスなら、5% で運用するより得な投資という意味です。
3. 割引率を変えてくらべる
割引率を IRR より高い 15% にすると、将来のお金の今の価値が小さくなります。
=NPV(15%,B3:B6)+B2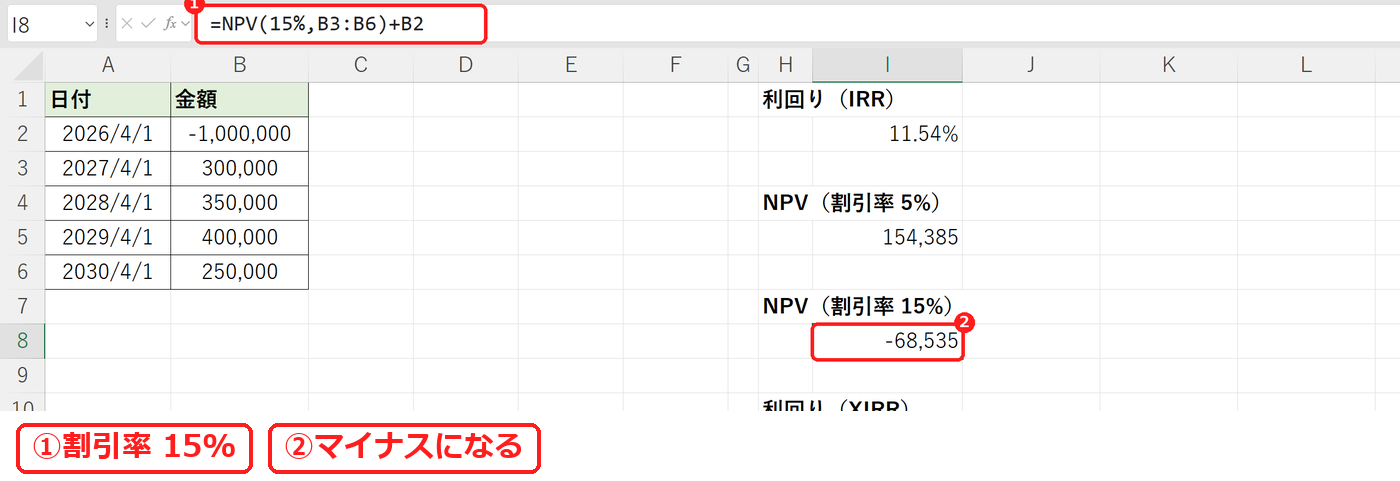
結果は -68,535 でした。IRR(11.54%)より高い割引率では NPV がマイナス、低い割引率ではプラスになります。
4. 日付がばらばらのとき(XIRR)
XIRR は、金額ごとの日付を指定して利回りを出します。日付が 1 年おきでなくても計算できます。
=XIRR(B2:B6,A2:A6)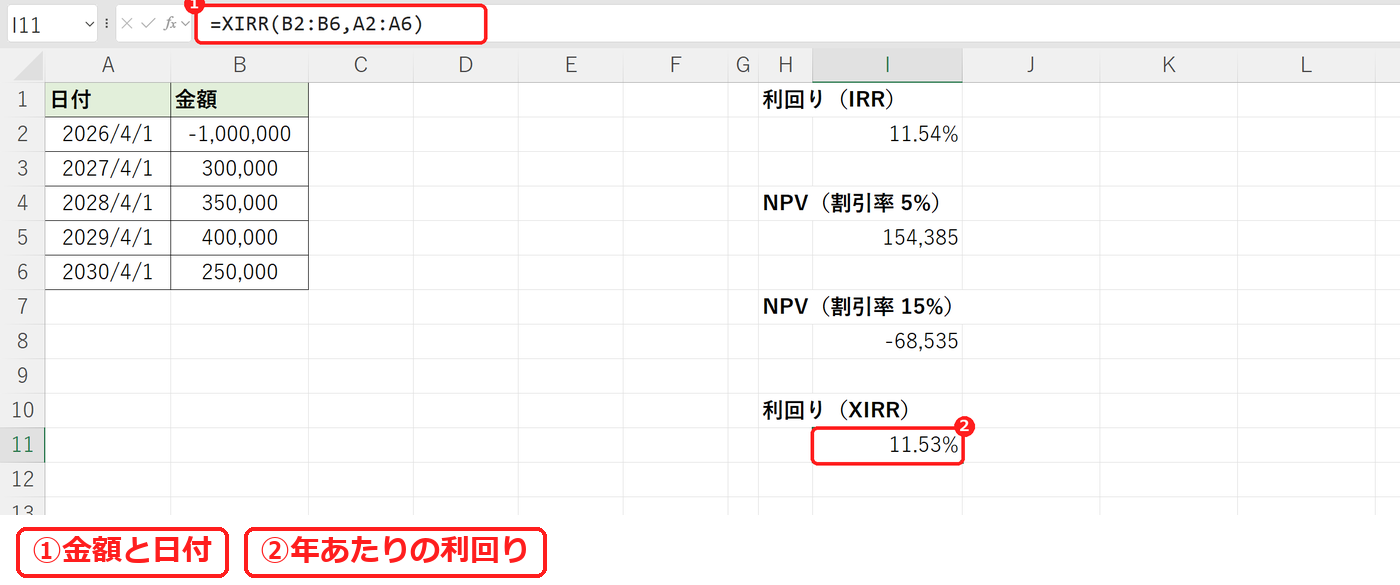
結果は 11.53% でした。うるう年の分だけ日数がちがうので、IRR とほんの少しずれます。
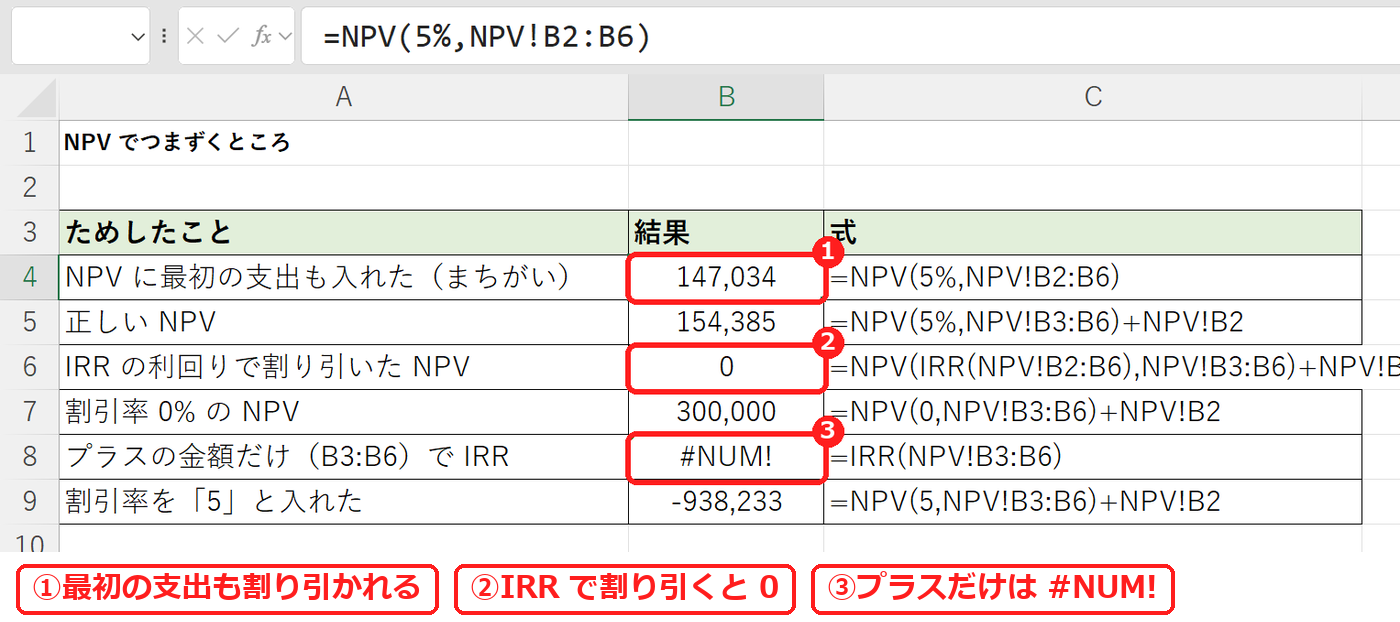
【実機で検証】NPV でつまずくところ
| ためしたこと | 式 | 結果 |
|---|---|---|
| NPV に最初の支出も入れた(まちがい) | =NPV(5%,NPV!B2:B6) | 147,034 |
| 正しい NPV | =NPV(5%,NPV!B3:B6)+NPV!B2 | 154,385 |
| IRR の利回りで割り引いた NPV | =NPV(IRR(NPV!B2:B6),NPV!B3:B6)+NPV!B2 | 0 |
| 割引率 0% の NPV | =NPV(0,NPV!B3:B6)+NPV!B2 | 300,000 |
| プラスの金額だけ(B3:B6)で IRR | =IRR(NPV!B3:B6) | #NUM! |
| 割引率を「5」と入れた | =NPV(5,NPV!B3:B6)+NPV!B2 | -938,233 |
NPV の範囲に最初の支出(B2)まで入れると 147,034 になり、正しい値(154,385)とずれました。B2 まで 1 年分割り引かれてしまうためです。
IRR の利回りで割り引くと NPV は 0 になりました。IRR は「NPV がちょうど 0 になる利率」です。割引率 0% なら 300,000 で、金額をそのまま足した値です。
プラスの金額だけで IRR を出すと #NUM! になりました。IRR にはマイナス(出したお金)とプラスの両方が必要です。割引率に「5」と入れると 500% の意味になり、-938,233 です。
よくある質問
毎月の積立の利回りを知りたいときは?
毎回の金額が同じなら RATE 関数で求められます。
IRR が #NUM! になるときは?
マイナスとプラスの両方があるか確かめます。それでもなるときは、2 つ目の推定値に 0.1 などを入れると計算できることがあります。
1 回だけ受け取るお金の今の価値は?
金額が 1 つだけなら PV 関数でも求められます。

コメント