RATE 関数は、借入額・返済額・回数から利率を逆算する関数です。300 万円を借りて毎月 3 万円を 120 回返すなら、=RATE(B4,-B3,B2) で 1 か月あたりの利率(月利)が出ます。12 を掛けると年利です。
この記事では、RATE の書き方と、ローンの金利・利回りの出し方を、実際の Excel で確かめた結果で説明します。
RATE 関数の書き方
=RATE(期間, 定期支払額, 現在価値, [将来価値], [支払期日], [推定値])| 引数 | 意味 |
|---|---|
| 期間 | 回数(毎月なら年数×12) |
| 定期支払額 | 毎回払う金額(マイナス) |
| 現在価値 | 借入額(プラス) |
| 将来価値(省略可) | 最後に残る(受け取る)金額 |
| 支払期日(省略可) | 0=期末、1=期首 |
| 推定値(省略可) | 計算のスタートの値。ふつうは省略 |
受け取るお金(借入額)と払うお金(返済額)の符号を反対にするのが決まりです。答えは「1 回あたりの利率」なので、毎月払いなら 12 を掛けて年利にします。
1. ローンの月利を出す
300 万円を借りて、毎月 3 万円を 120 回返すときの月利です。返済額は -B3 とマイナスにします。
=RATE(B4,-B3,B2)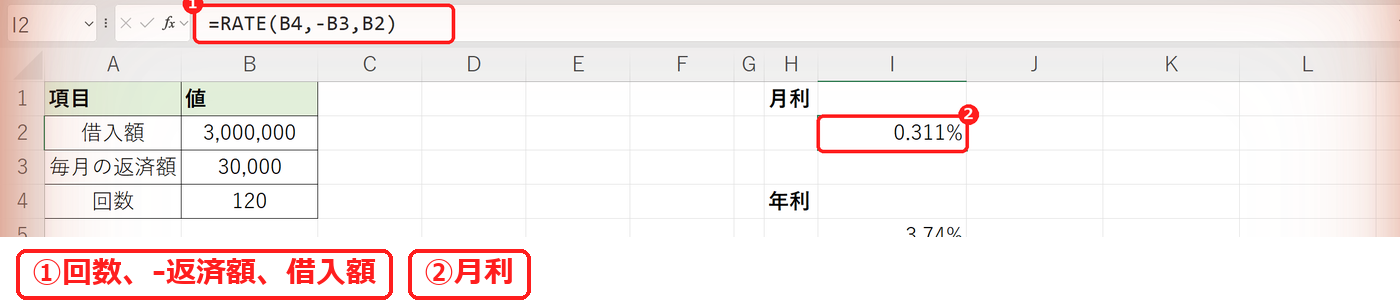
結果は 0.311% でした。
2. 年利にする
月利に 12 を掛けると年利になります。
=RATE(B4,-B3,B2)*12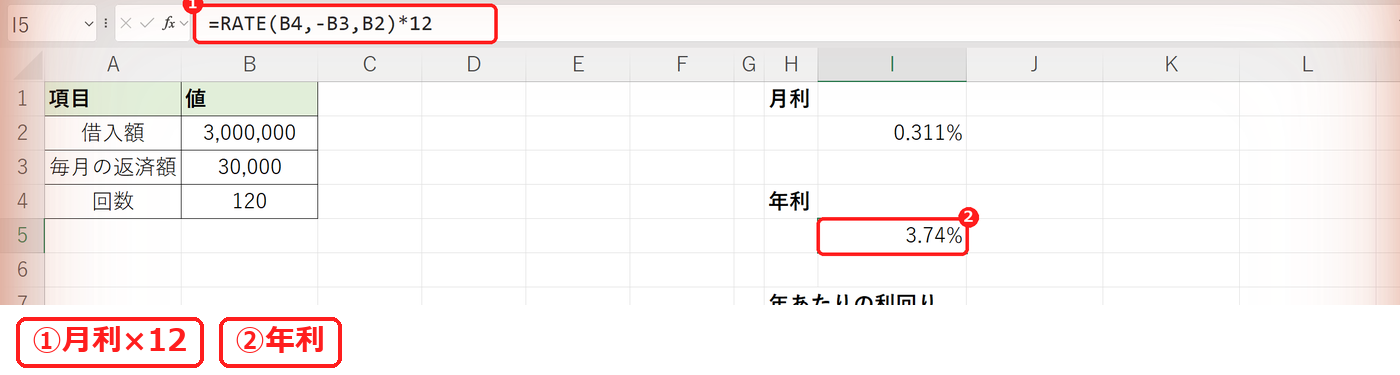
結果は 3.74% でした。返済総額は 360 万円(3 万円×120 回)なので、60 万円の利息を払うのはこの年利です。
3. 100 万円が 10 年で 150 万円になる年利
毎回の金額を 0、現在価値に -100 万円(預ける)、将来価値に 150 万円(受け取る)を入れます。回数を年数(10)にすると、年あたりの利率が出ます。
=RATE(10,0,-1000000,1500000)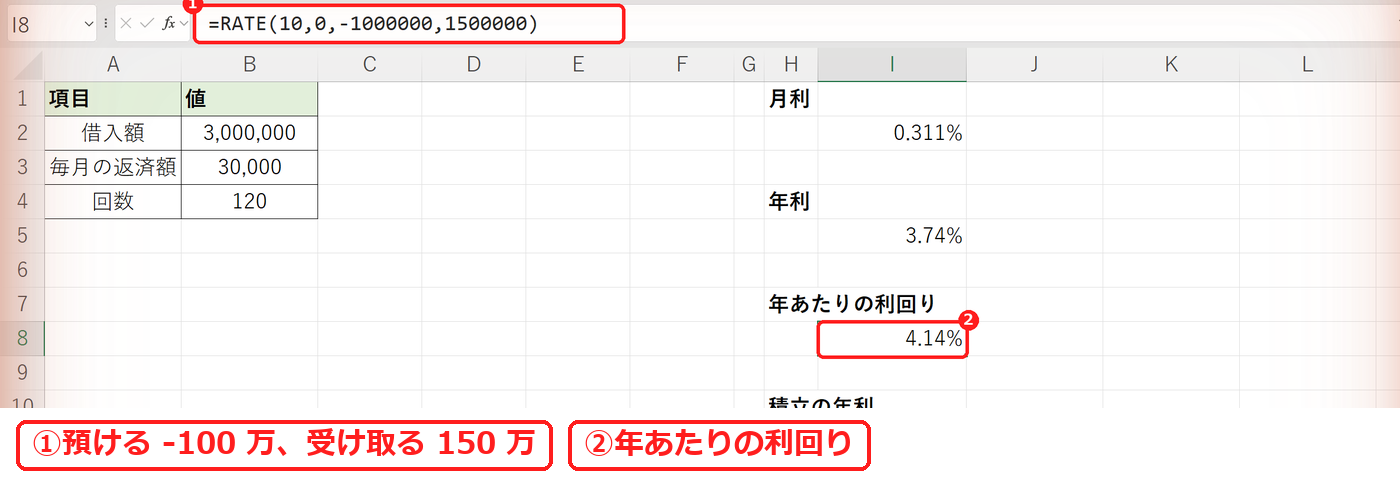
結果は 4.14% でした(年複利)。
4. 積立の利回りを出す
毎月 3 万円を 20 年(240 回)積み立てて 1,000 万円にするには、年何% で増やす必要があるかです。
=RATE(240,-30000,0,10000000)*12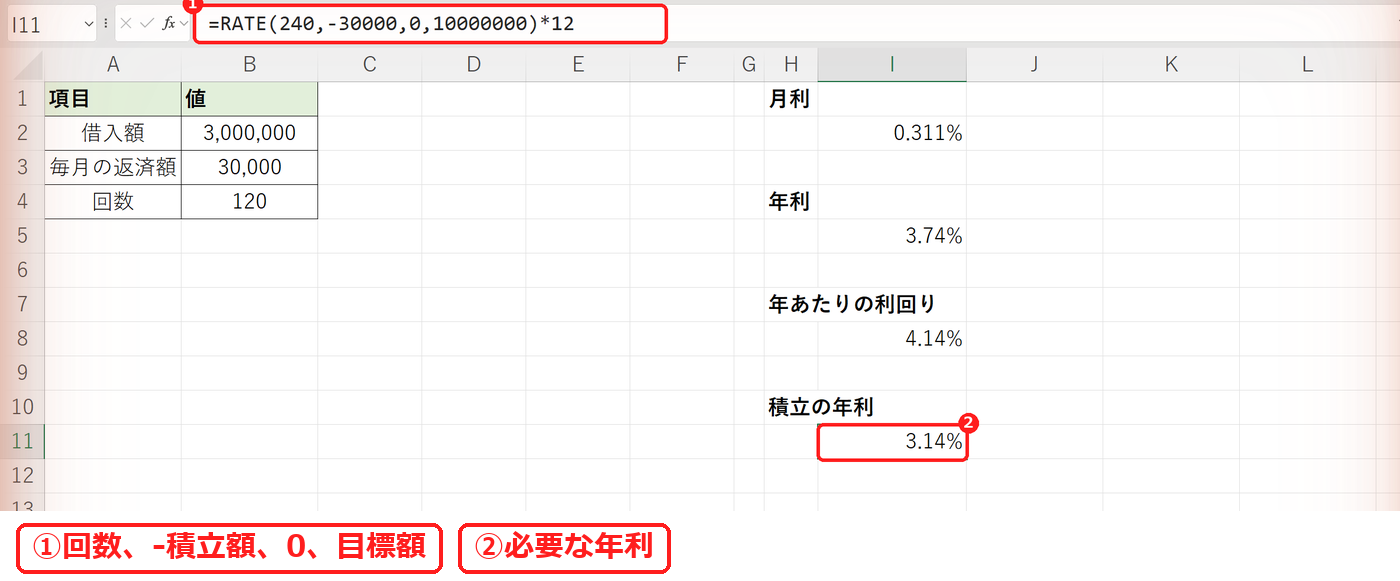
結果は 3.14% でした。元本は 720 万円なので、残りの 280 万円を利息で増やすのに必要な利率です。
【実機で検証】RATE でつまずくところ
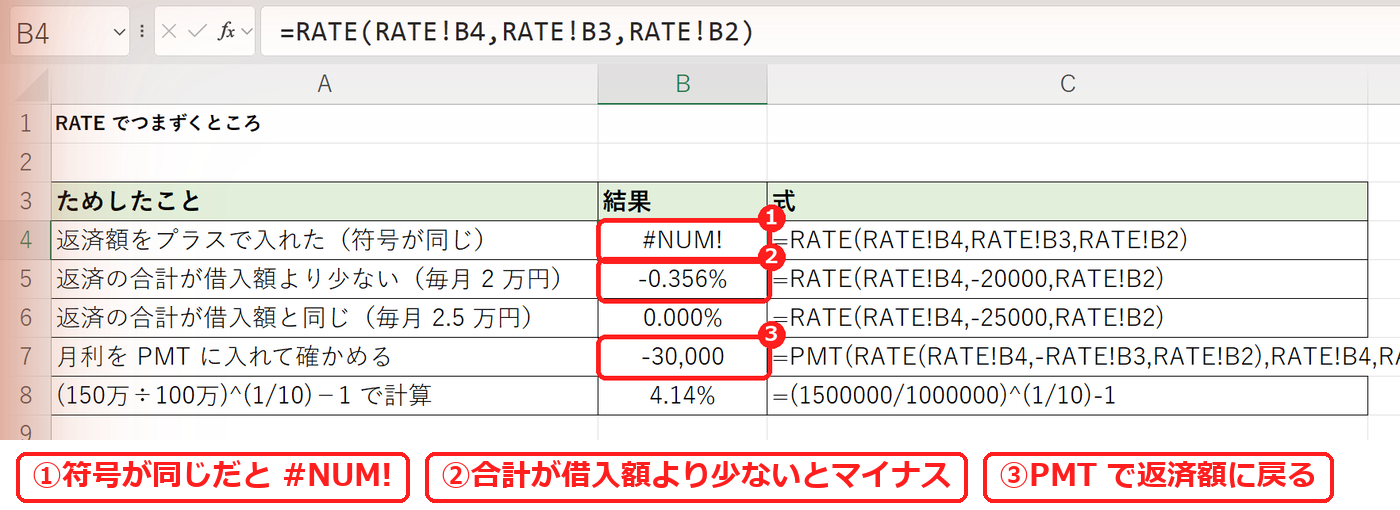
| ためしたこと | 式 | 結果 |
|---|---|---|
| 返済額をプラスで入れた(符号が同じ) | =RATE(RATE!B4,RATE!B3,RATE!B2) | #NUM! |
| 返済の合計が借入額より少ない(毎月 2 万円) | =RATE(RATE!B4,-20000,RATE!B2) | -0.356% |
| 返済の合計が借入額と同じ(毎月 2.5 万円) | =RATE(RATE!B4,-25000,RATE!B2) | 0.000% |
| 月利を PMT に入れて確かめる | =PMT(RATE(RATE!B4,-RATE!B3,RATE!B2),RATE!B4,RATE!B2) | -30,000 |
| (150万÷100万)^(1/10)-1 で計算 | =(1500000/1000000)^(1/10)-1 | 4.14% |
返済額をプラスで入れる(借入額と符号が同じ)と #NUM! になりました。受け取るお金と払うお金は、必ず符号を反対にします。
返済の合計(2 万円×120 回=240 万円)が借入額より少ないと、-0.356% とマイナスの利率になりました。合計がちょうど借入額と同じなら 0.000%(利息なし)です。
求めた月利を PMT に入れると -30,000 で、元の返済額に戻りました。年あたりの利回りは (150万÷100万)^(1/10)-1 の計算(4.14%)とも一致します。
よくある質問
結果が #NUM! になるときは?
符号(+・-)の向きを確かめます。それでもなるときは、6 つ目の推定値に 0.01 などを入れると計算できることがあります。
実質年率とはちがう?
RATE×12 は月利を 12 倍した名目の年利です。手数料を含めた実質の負担を見るときは、手数料を引いた実際に受け取った金額を現在価値に入れて計算します。
利率がわかっていて返済額を出したいときは?
毎月の返済額は PMT 関数、回数は NPER 関数で求めます。

コメント