PV 関数は、将来のお金が今いくらの価値か(現在価値)を求める関数です。「毎月 5 万円を 20 年受け取るには、年利 2% なら今いくら用意すればよいか」が =PV(B3/12,B4*12,-B2) で出ます。
利息がつく分、受け取る合計(5 万円×240 回)より少ない元手で済みます。この記事では、PV の書き方と、将来の金額の今の価値・借りられる金額の出し方を、実際の Excel で確かめた結果で説明します。
PV 関数の書き方
=PV(利率, 期間, 定期支払額, [将来価値], [支払期日])| 引数 | 意味 |
|---|---|
| 利率 | 1 回あたりの利率。毎月なら「年利÷12」 |
| 期間 | 回数。毎月なら「年数×12」 |
| 定期支払額 | 毎回受け取る(払う)金額 |
| 将来価値(省略可) | 最後に受け取る金額。省略すると 0 |
| 支払期日(省略可) | 0=期末(省略時)、1=期首 |
受け取るお金をマイナスで入れると、結果(今用意するお金)がプラスで出ます。符号の向きが反対になると考えると分かりやすいです。
1. 毎月受け取るために必要な元手を出す
毎月 5 万円を 20 年(240 回)受け取る、年利 2% のときに今いくら必要かを出します。
=PV(B3/12,B4*12,-B2)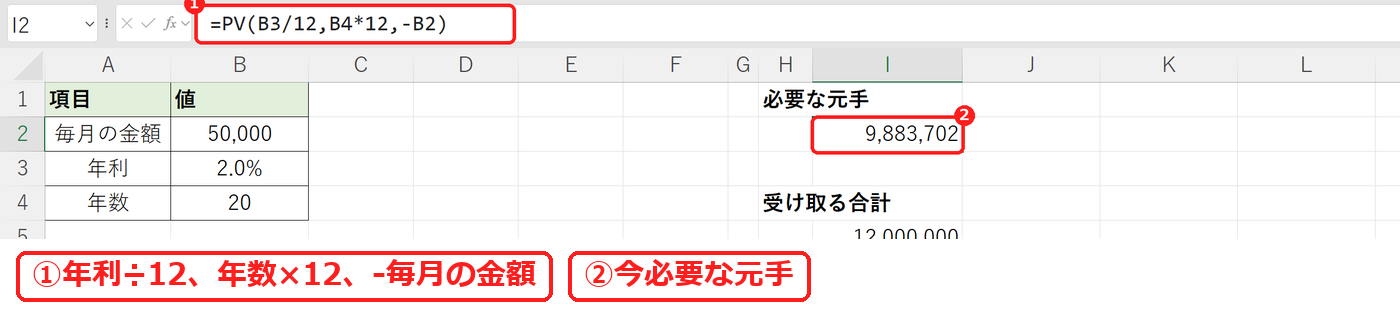
結果は 9,883,702 でした。
2. 受け取る合計とくらべる
毎月の金額×回数で、受け取る合計を出してくらべます。
=B2*B4*12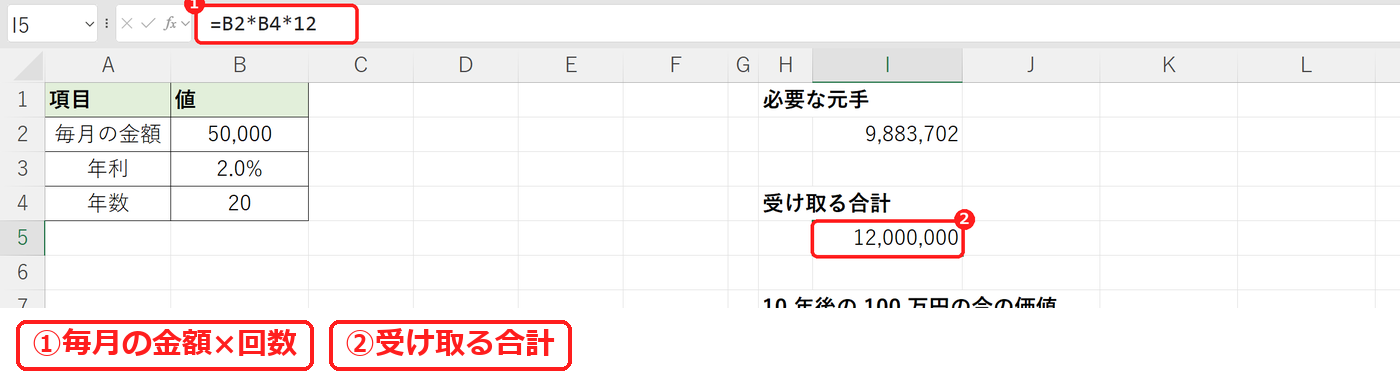
受け取る合計は 12,000,000 で、必要な元手(9,883,702)よりも多くなります。差は、残っているお金に利息がつく分です。
3. 10 年後の 100 万円は今いくら?
毎回の金額を 0、4 つ目の将来価値に 10 年後の金額を入れます。ここでは年利 2% の年複利で計算します。
=PV(B3,10,0,-1000000)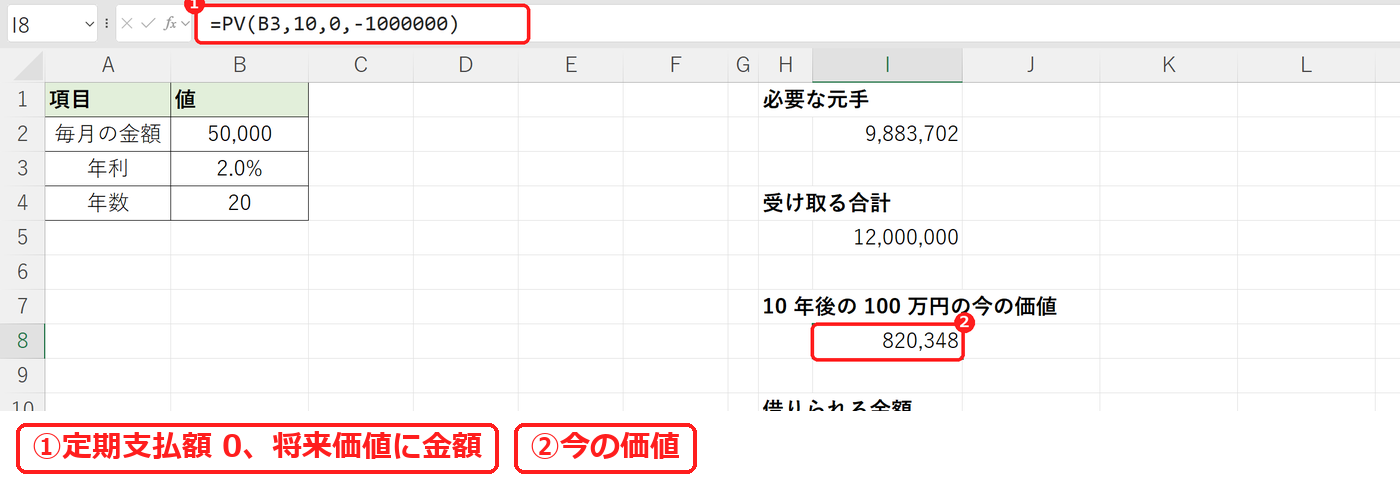
結果は 820,348 でした。年利 2% なら、今これだけ預ければ 10 年後に 100 万円になる、という意味です。
4. 毎月の返済額から借りられる金額を出す
ローンにも使えます。毎月 8 万円まで返せるとき、年利 1%・35 年でいくら借りられるかです。
=PV(0.01/12,35*12,-80000)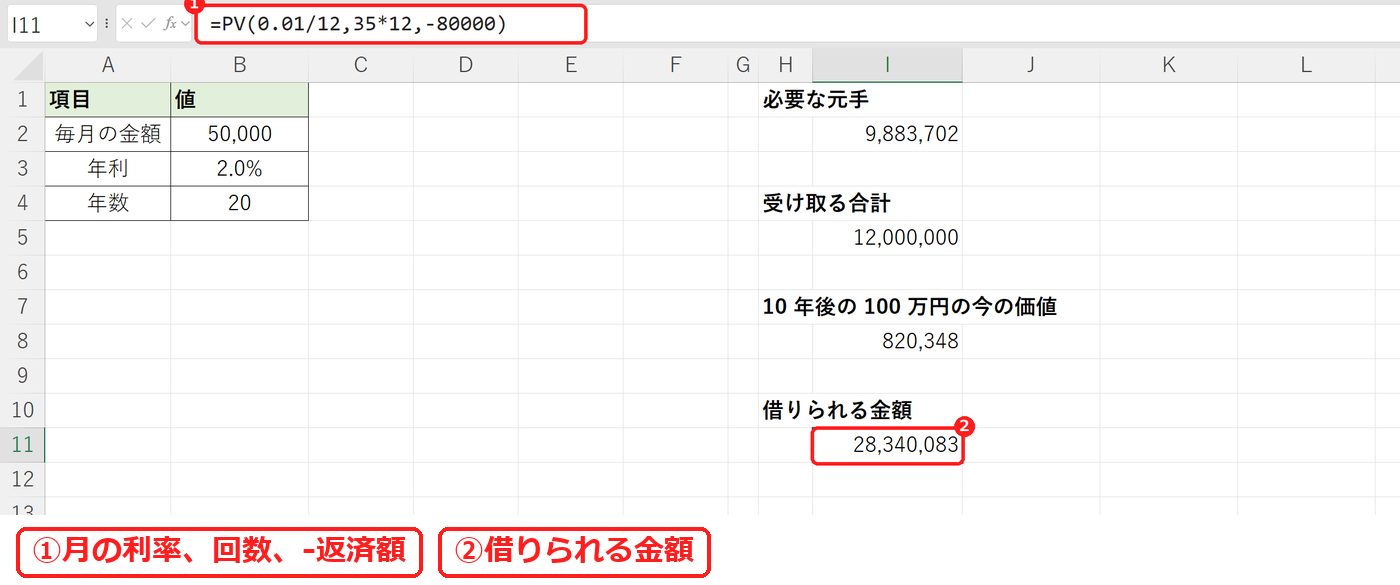
結果は 28,340,083 でした。実際に借りられる金額は審査で決まるので、返済計画の目安として使います。
【実機で検証】PV でつまずくところ
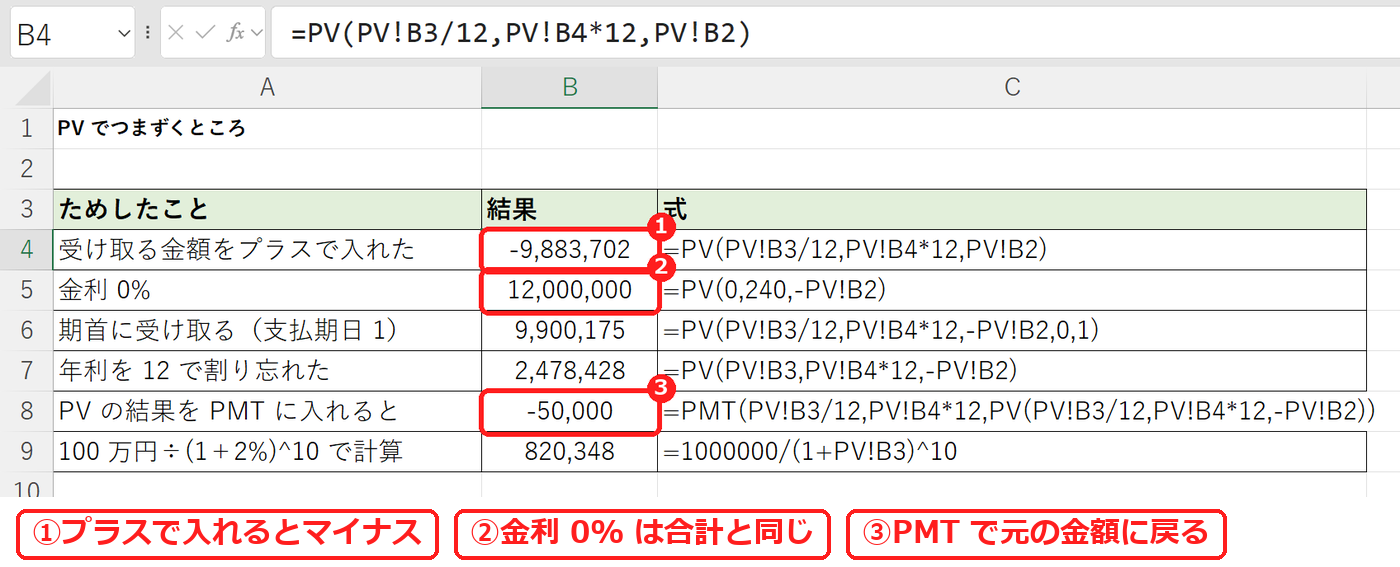
| ためしたこと | 式 | 結果 |
|---|---|---|
| 受け取る金額をプラスで入れた | =PV(PV!B3/12,PV!B4*12,PV!B2) | -9,883,702 |
| 金利 0% | =PV(0,240,-PV!B2) | 12,000,000 |
| 期首に受け取る(支払期日 1) | =PV(PV!B3/12,PV!B4*12,-PV!B2,0,1) | 9,900,175 |
| 年利を 12 で割り忘れた | =PV(PV!B3,PV!B4*12,-PV!B2) | 2,478,428 |
| PV の結果を PMT に入れると | =PMT(PV!B3/12,PV!B4*12,PV(PV!B3/12,PV!B4*12,-PV!B2)) | -50,000 |
| 100 万円÷(1+2%)^10 で計算 | =1000000/(1+PV!B3)^10 | 820,348 |
受け取る金額をプラスで入れると -9,883,702 と、マイナスで表示されました。金額は同じなので、表に載せるときはマイナスで入れます。
金利 0% だと 12,000,000 で、受け取る合計と同じでした。期首に受け取るなら 9,900,175 です。年利を 12 で割り忘れると 2,478,428 と、小さすぎる金額になります。
PV の結果を PMT に入れると -50,000 で、元の毎月の金額に戻りました。PV と PMT は逆向きの計算です。10 年後の 100 万円の今の価値は、100万円÷(1+2%)^10 の計算(820,348)とも一致しました。
よくある質問
将来いくらになるかを知りたいときは?
今のお金や積立が将来いくらになるかは FV 関数で求めます。
投資の価値をくらべたいときは?
毎年の金額がちがうときは NPV 関数で現在価値の合計を出します。
毎月の返済額を知りたいときは?
借入額から毎月の返済額を出すときは PMT 関数を使います。

コメント