PMT 関数は、ローンの毎月の返済額を求める関数です。借入額 300 万円・年利 1.5%・10 年なら、=PMT(B3/12,B4*12,B2) で毎月いくら返せばよいかが出ます(元利均等返済)。
結果はマイナスで表示されます。これは「手元から出ていくお金」という意味です。この記事では、PMT の書き方と、返済総額・利息・積立額の出し方を、実際の Excel で確かめた結果で説明します。
PMT 関数の書き方
=PMT(利率, 期間, 現在価値, [将来価値], [支払期日])| 引数 | 意味 |
|---|---|
| 利率 | 1 回あたりの利率。毎月払いなら「年利÷12」 |
| 期間 | 返済の回数。毎月払いなら「年数×12」 |
| 現在価値 | 借入額(いま受け取るお金) |
| 将来価値(省略可) | 最後に残しておく金額。省略すると 0(全部返す) |
| 支払期日(省略可) | 0=期末払い(省略時)、1=期首払い |
利率と期間の単位をそろえるのがいちばん大事です。毎月払いなら、利率は年利÷12、期間は年数×12 にします。
1. ローンの毎月の返済額を出す
借入額 300 万円、年利 1.5%、10 年(120 回)の毎月の返済額です。
=PMT(B3/12,B4*12,B2)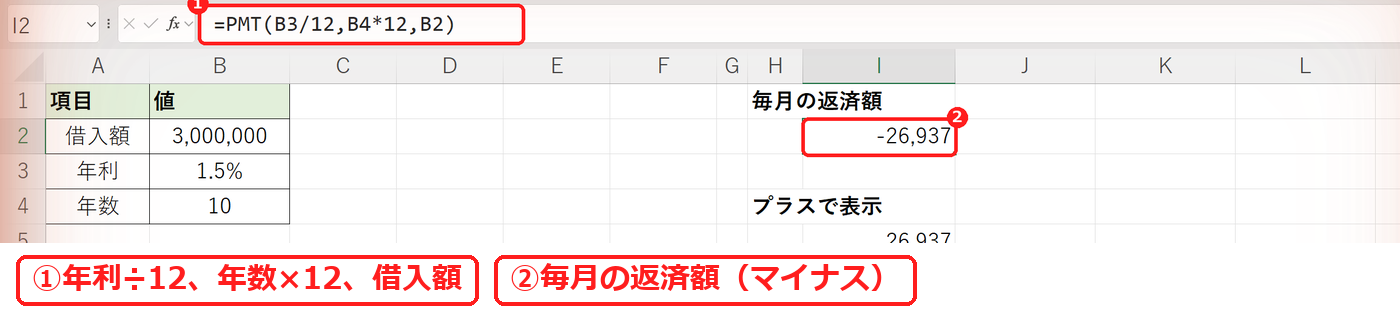
結果は -26,937 でした。マイナスは「支払うお金」という意味です。
2. 返済額をプラスで表示する
PMT の前に -(マイナス)を付けると、プラスの数字で表示できます。
=-PMT(B3/12,B4*12,B2)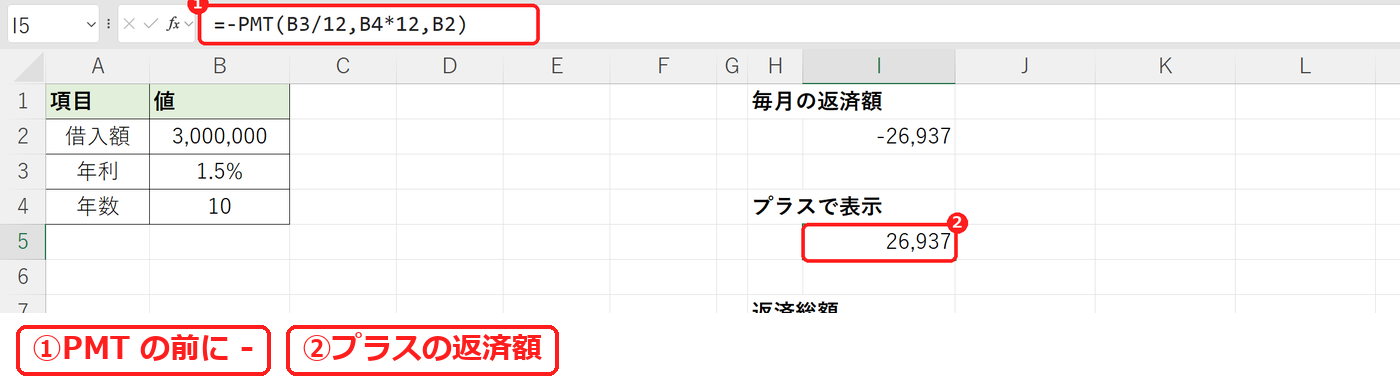
結果は 26,937 です。表に載せるときは、この形が読みやすいです。借入額を -B2 とマイナスで指定しても同じ結果になります。
3. 返済総額と利息の合計を出す
毎月の返済額に回数(年数×12)を掛けると、返済総額になります。
=-PMT(B3/12,B4*12,B2)*B4*12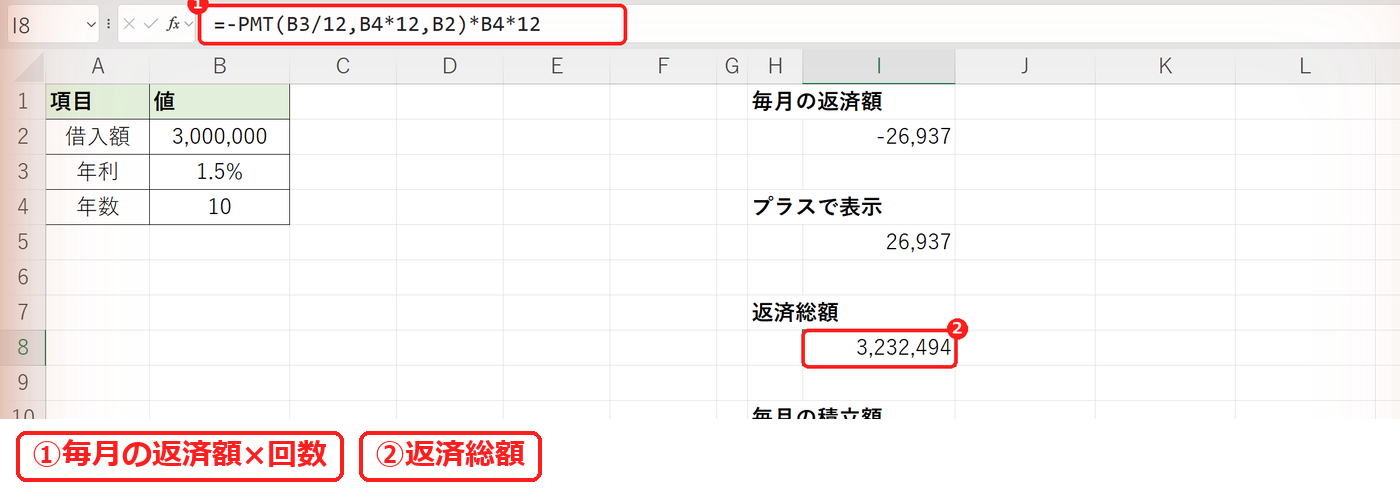
返済総額は 3,232,494 でした。ここから借入額 300 万円を引いた分が利息の合計で、=-PMT(B3/12,B4*12,B2)*B4*12-B2 で求められます(下の検証では 232,494)。
4. 目標額をためる毎月の積立額を出す
PMT は積立にも使えます。現在価値を 0、将来価値(4 つ目)に目標額を入れると、「年利 1.5% で 10 年後に 300 万円ためるには毎月いくら積み立てるか」が出ます。
=-PMT(B3/12,B4*12,0,B2)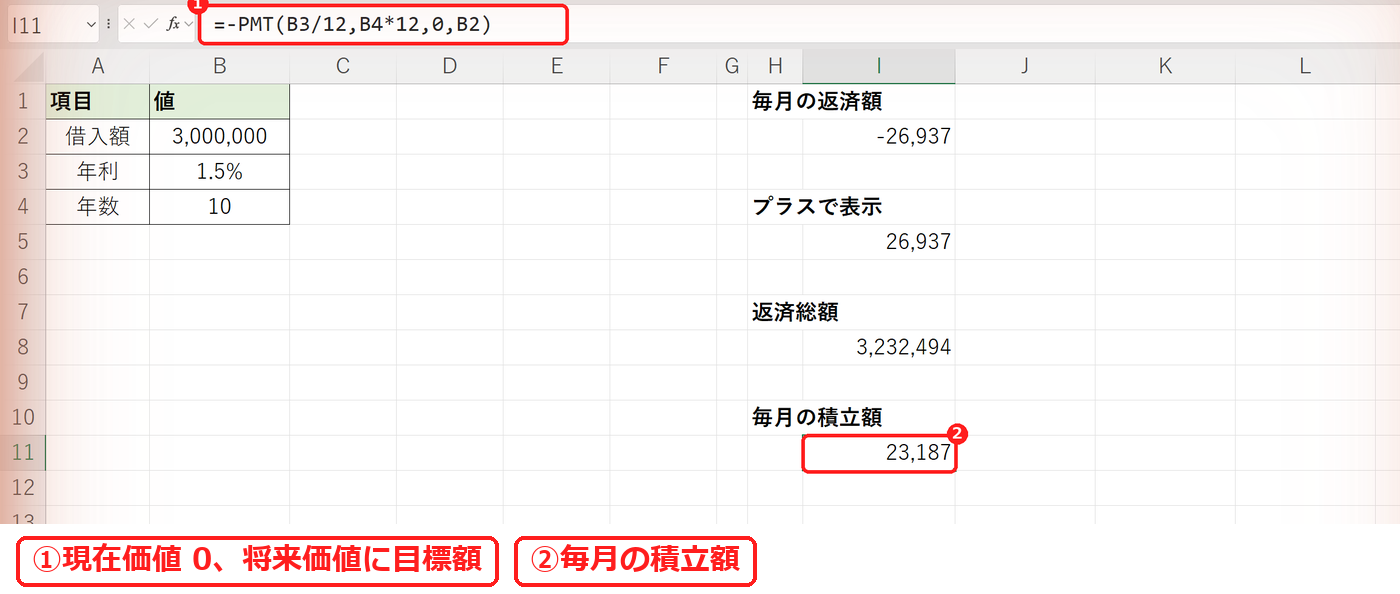
結果は 23,187 でした。利息がつく分、300 万円÷120 回(25,000 円)より少なくて済みます。ただし利率は約束されたものではないので、目安として使います。
【実機で検証】PMT でつまずくところ
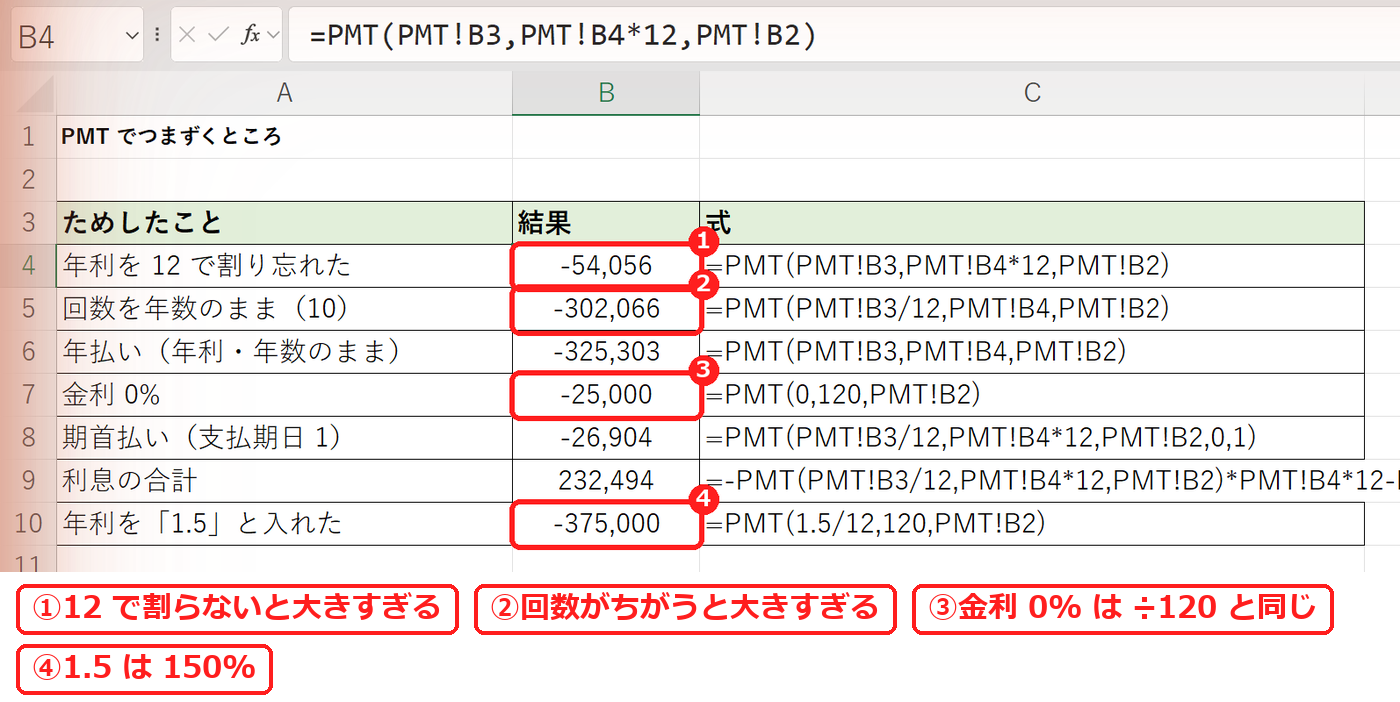
| ためしたこと | 式 | 結果 |
|---|---|---|
| 年利を 12 で割り忘れた | =PMT(PMT!B3,PMT!B4*12,PMT!B2) | -54,056 |
| 回数を年数のまま(10) | =PMT(PMT!B3/12,PMT!B4,PMT!B2) | -302,066 |
| 年払い(年利・年数のまま) | =PMT(PMT!B3,PMT!B4,PMT!B2) | -325,303 |
| 金利 0% | =PMT(0,120,PMT!B2) | -25,000 |
| 期首払い(支払期日 1) | =PMT(PMT!B3/12,PMT!B4*12,PMT!B2,0,1) | -26,904 |
| 利息の合計 | =-PMT(PMT!B3/12,PMT!B4*12,PMT!B2)*PMT!B4*12-PMT!B2 | 232,494 |
| 年利を「1.5」と入れた | =PMT(1.5/12,120,PMT!B2) | -375,000 |
年利を 12 で割り忘れると -54,056 になりました。回数を年数のまま(10 回)にすると -302,066 です。どちらも正しい返済額(-26,937)とはかけ離れるので、すぐ気づけます。年 1 回払いなら、年利・年数のまま =PMT(B3,B4,B2) で -325,303 です。
金利 0% だと -25,000 で、300 万円÷120 回と同じになりました。期首払い(支払期日 1)は -26,904 で、期末払いより少しだけ少なくなります。
年利のセルに「1.5」と入れると 150% の意味になり、-375,000 になりました。年利は「1.5%」または 0.015 と入れます。
よくある質問
毎月の返済額のうち、利息と元金はいくら?
1 回ごとの利息は IPMT 関数、元金は PPMT 関数で分けられます。IPMT・PPMT関数の使い方で説明しています。
ボーナス払いがあるときは?
ボーナス払いの分の借入額を分けて、半年ごと(利率は年利÷2、回数は年数×2)の PMT を別に計算し、毎月の返済額と合わせます。
返済額の端数はどうする?
実際の返済額は金融機関の計算方法で端数が決まります。目安として円未満を切り捨てるなら TRUNC 関数や ROUNDDOWN を使います。
あわせて読みたい:関連記事
今いくらの価値かを出すなら、PV関数の使い方もあわせてご覧ください。

コメント