SLN 関数は定額法の減価償却費(毎年同じ金額)を求める関数です。100 万円で買った機械を 5 年で償却するなら、=SLN(B2,B3,B4) で 1 年あたりの償却費が出ます。最初の年に多く償却する方法には DDB 関数(倍率法)と DB 関数(定率法)があります。
この記事では、3 つの関数の書き方と、年ごとの償却費の表の作り方を、実際の Excel で確かめた結果で説明します。Excel の DB・DDB は、日本の税法で決められた定率法(200% 定率法・保証率など)とは計算がちがうため、税務の計算には国税庁の償却率表などを使ってください。
SLN・DDB・DB 関数の書き方
=SLN(取得価額, 残存価額, 耐用年数)
=DDB(取得価額, 残存価額, 耐用年数, 何年目, [倍率])
=DB(取得価額, 残存価額, 耐用年数, 何年目, [最初の年の月数])| 引数 | 意味 |
|---|---|
| 取得価額 | 買ったときの金額 |
| 残存価額 | 耐用年数の終わりに残る金額(0 も可) |
| 耐用年数 | 何年で償却するか |
| 何年目 | 償却費を知りたい年(DDB・DB) |
| 倍率(省略可) | DDB で定額法の何倍で償却するか。省略すると 2 |
SLN は毎年同じ金額、DDB と DB は最初の年が多く、だんだん少なくなります。
1. 定額法の償却費を出す(SLN)
(取得価額-残存価額)÷耐用年数 の計算です。
=SLN(B2,B3,B4)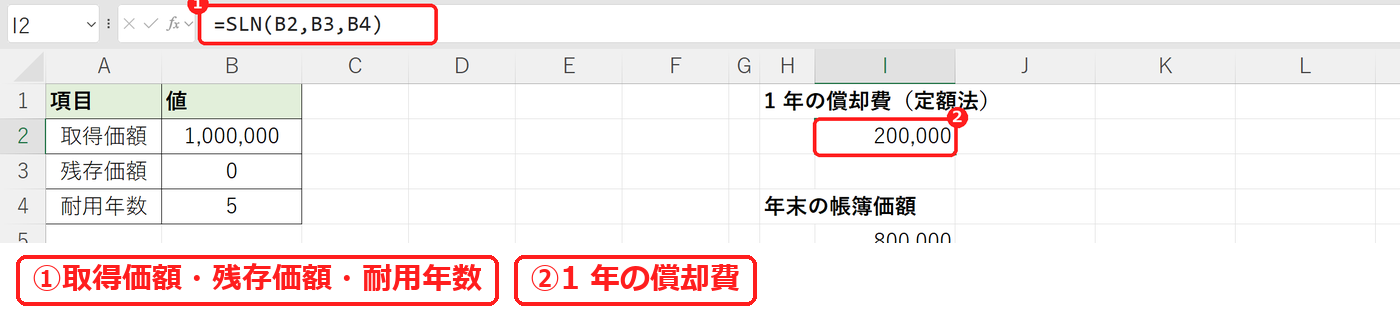
結果は 200,000 でした。5 年間、毎年同じ金額を償却します。
2. 年ごとの帳簿価額(定額法)
償却費×年数を取得価額から引くと、その年の終わりの帳簿価額(残っている価値)になります。SEQUENCE(B4) で 1〜5 年目をまとめて出します。
=B2-SLN(B2,B3,B4)*SEQUENCE(B4)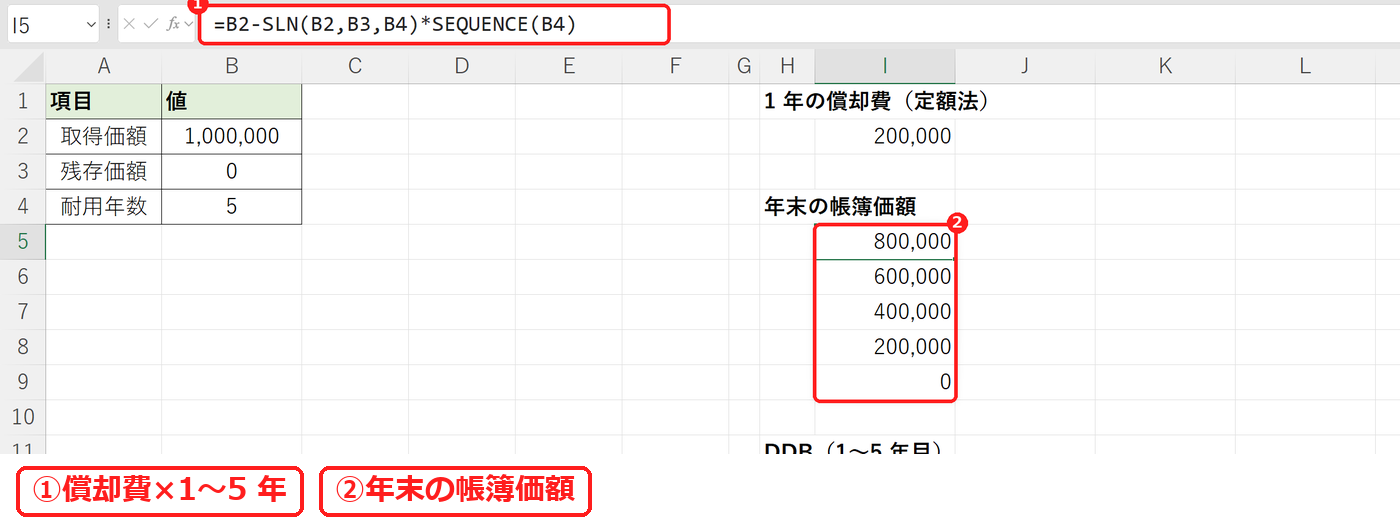
1 年目の終わりは 800,000、5 年目の終わりは 0 になりました。
3. 倍率法で年ごとの償却費を出す(DDB)
DDB は、定額法の 2 倍の率(5 年なら 40%)を、残っている金額に掛けて償却します。
=DDB(B2,B3,B4,SEQUENCE(B4))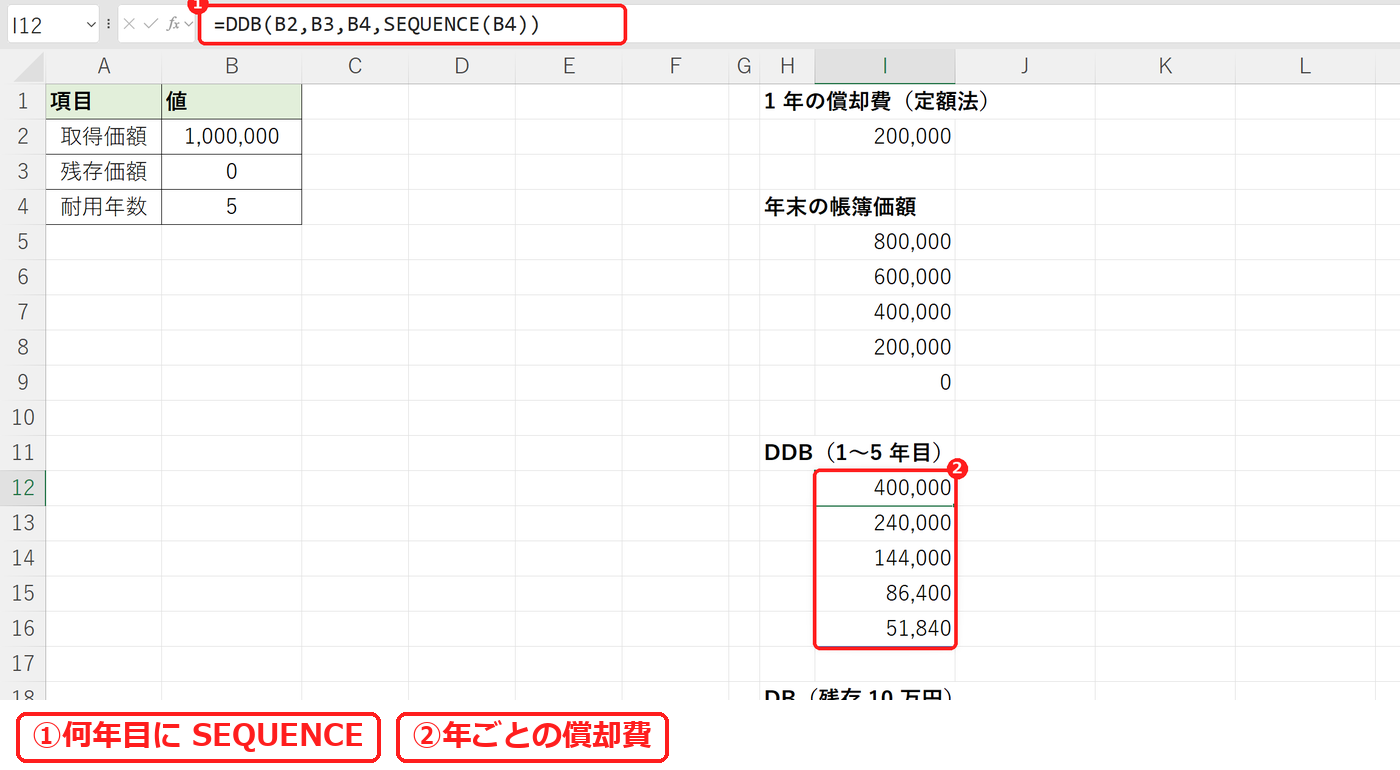
1 年目は 400,000、2 年目は 240,000、5 年目は 51,840 でした。合計は下の検証で確かめています。
4. 定率法で年ごとの償却費を出す(DB)
DB は、残存価額まで減るような率を計算して償却します。残存価額が 0 だと率が 100% になってしまうので、ここでは 10 万円にしています(下の検証)。
=DB(B2,100000,B4,SEQUENCE(B4))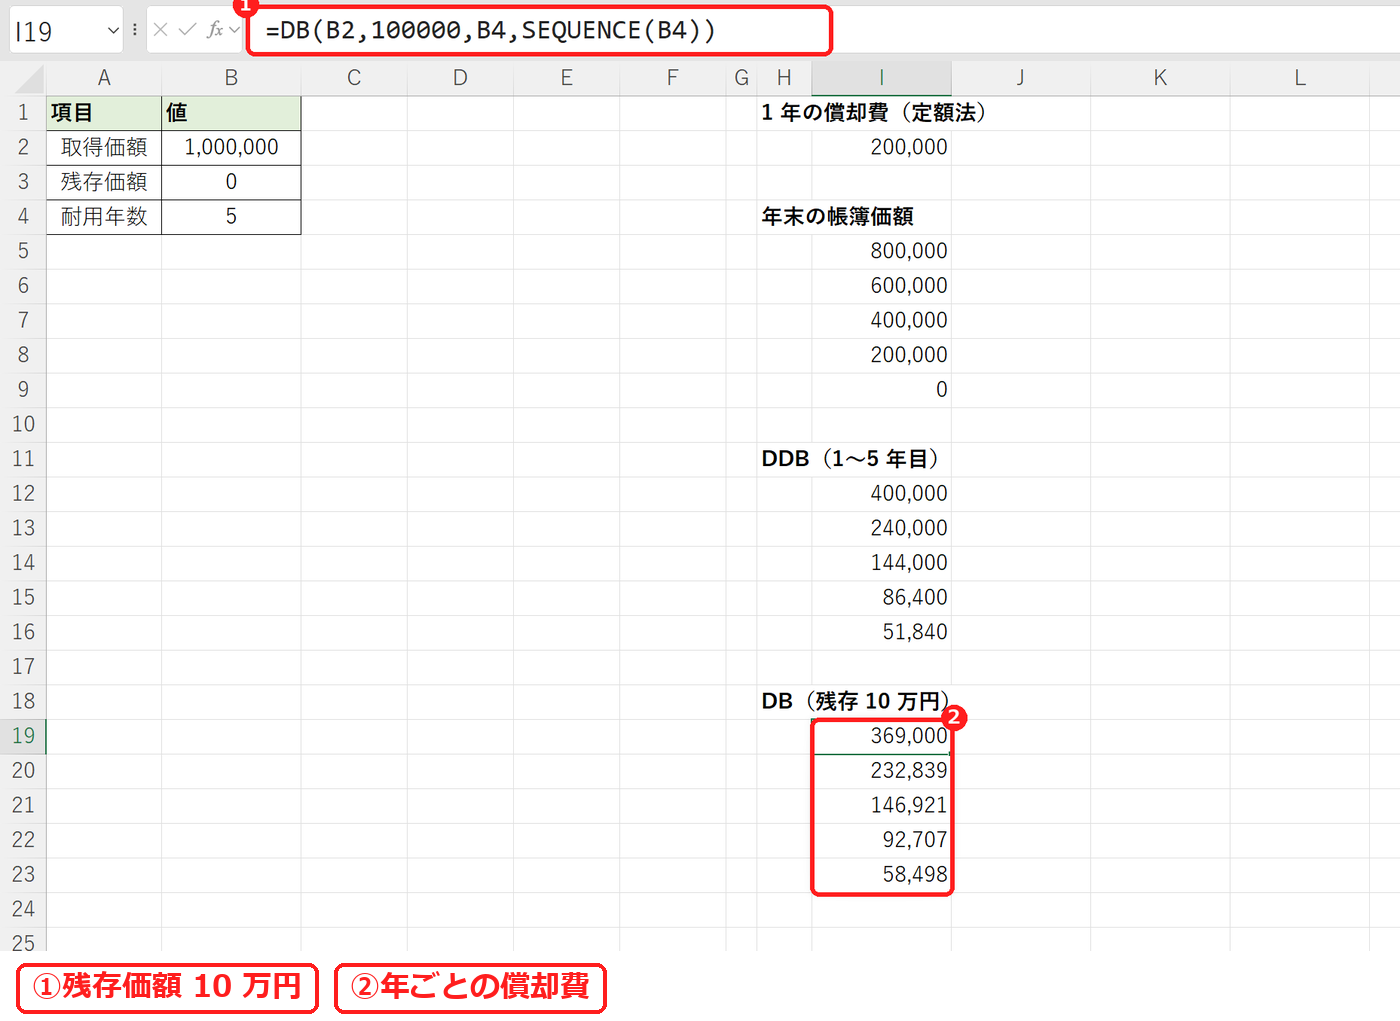
1 年目は 369,000、5 年目は 58,498 でした。
【実機で検証】SLN でつまずくところ
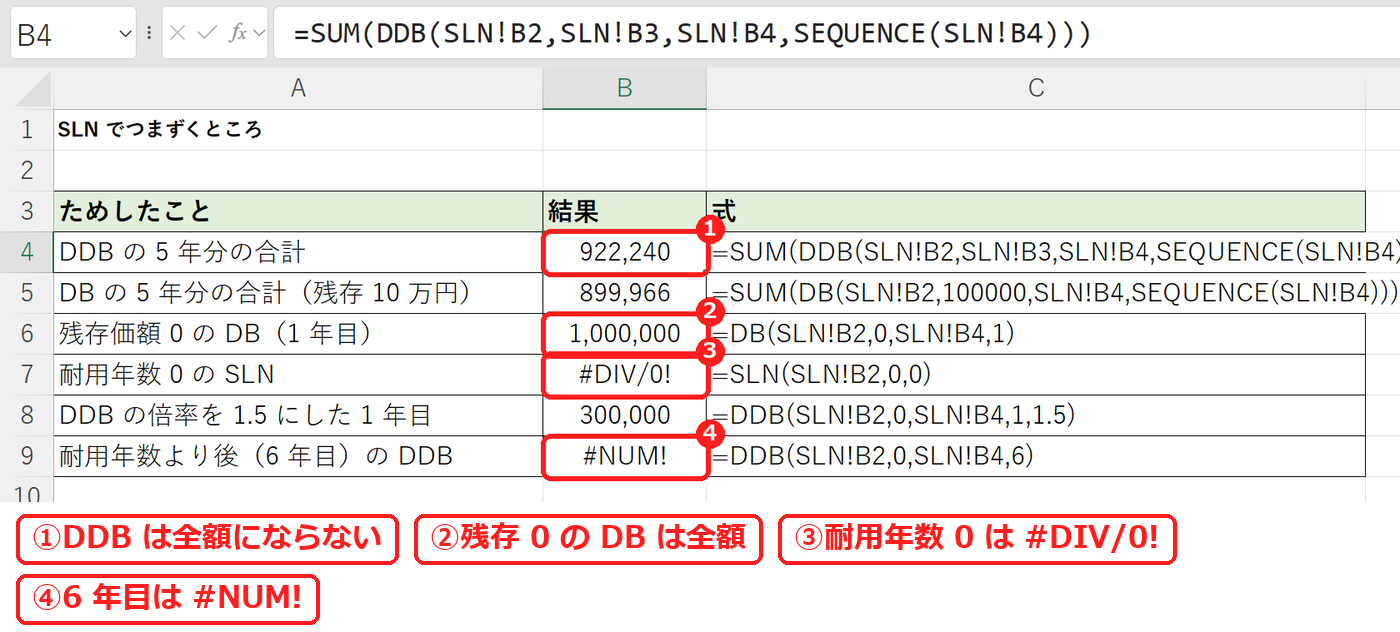
| ためしたこと | 式 | 結果 |
|---|---|---|
| DDB の 5 年分の合計 | =SUM(DDB(SLN!B2,SLN!B3,SLN!B4,SEQUENCE(SLN!B4))) | 922,240 |
| DB の 5 年分の合計(残存 10 万円) | =SUM(DB(SLN!B2,100000,SLN!B4,SEQUENCE(SLN!B4))) | 899,966 |
| 残存価額 0 の DB(1 年目) | =DB(SLN!B2,0,SLN!B4,1) | 1,000,000 |
| 耐用年数 0 の SLN | =SLN(SLN!B2,0,0) | #DIV/0! |
| DDB の倍率を 1.5 にした 1 年目 | =DDB(SLN!B2,0,SLN!B4,1,1.5) | 300,000 |
| 耐用年数より後(6 年目)の DDB | =DDB(SLN!B2,0,SLN!B4,6) | #NUM! |
DDB の 5 年分の合計は 922,240 で、残存価額を 0 にしても 5 年では取得価額の全額になりませんでした。DDB は残っている金額に率を掛けるので、少しずつ残ります。DB(残存 10 万円)の合計は 899,966 でした。
残存価額 0 で DB を使うと、1 年目に 1,000,000 と全額が償却されました。DB は残存価額が 0 だと使えないので、定額法の SLN か DDB を使います。
耐用年数 0 の SLN は #DIV/0! です。DDB の倍率を 1.5 にすると 1 年目は 300,000 になります。耐用年数より後の 6 年目を指定すると #NUM! でした。
よくある質問
日本の税法の減価償却を計算したいときは?
税法の定率法は、償却率・改定償却率・保証率を使う決まった計算です。Excel の DB・DDB とは結果がちがうので、国税庁の「減価償却資産の償却率表」の率を使って計算します。
1 年の途中で買ったときは?
DB 関数は 5 つ目に最初の年の月数(例:10 月に買ったら 3)を入れられます。SLN の場合は、償却費×使った月数÷12 で計算します。
毎月の金額にしたいときは?
定額法なら、SLN の結果を 12 で割ります。端数は TRUNCや ROUNDDOWN で切り捨てます。
あわせて読みたい:関連記事
級数法や倍率法で減価償却費を出すなら、SYD・VDB関数の使い方もあわせてご覧ください。

コメント