DURATION 関数は、債券のデュレーション(お金を回収するまでの平均の年数)を求める関数です。MDURATION 関数は修正デュレーションを求めます。
修正デュレーションは「利回りが 1% 変わると、価格がおよそ何 % 変わるか」の目安になります。この記事では、2 つの関数の使い方を、実際の Excel で確かめた結果で説明します。
練習用Excelファイル(無料ダウンロード)
受渡日・満期日・利率・利回りの表と、この記事の DURATION・MDURATION の式をまとめた練習ファイルです。
Excelファイル(.xlsx)/登録不要/数式・練習データ入り
目次
DURATION・MDURATION 関数の書き方
=DURATION(受渡日, 満期日, 利率, 利回り, 頻度, [基準])
=MDURATION(受渡日, 満期日, 利率, 利回り, 頻度, [基準])| 引数 | 意味 |
|---|---|
| 利率 | 債券の年利率(クーポン) |
| 利回り | 債券の利回り |
| 頻度 | 年の利払回数(1・2・4) |
| 基準 | 日数の数え方(省略すると 30 日×12 か月) |
債券の価格の出し方は PRICE・YIELD関数で説明しています。
1. デュレーションを出す(DURATION)
5 年満期・年 2% の債券です。
=DURATION(B2,B3,B4,B5,B6)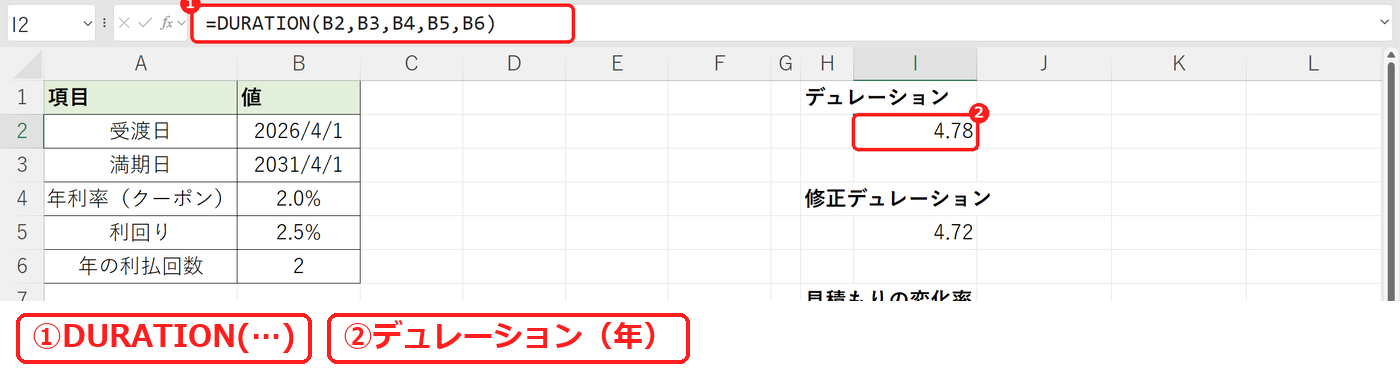
結果は 4.78 年で、満期の 5 年より少し短くなりました。途中で利息を受け取るためです。
2. 修正デュレーションを出す(MDURATION)
同じ債券の修正デュレーションです。
=MDURATION(B2,B3,B4,B5,B6)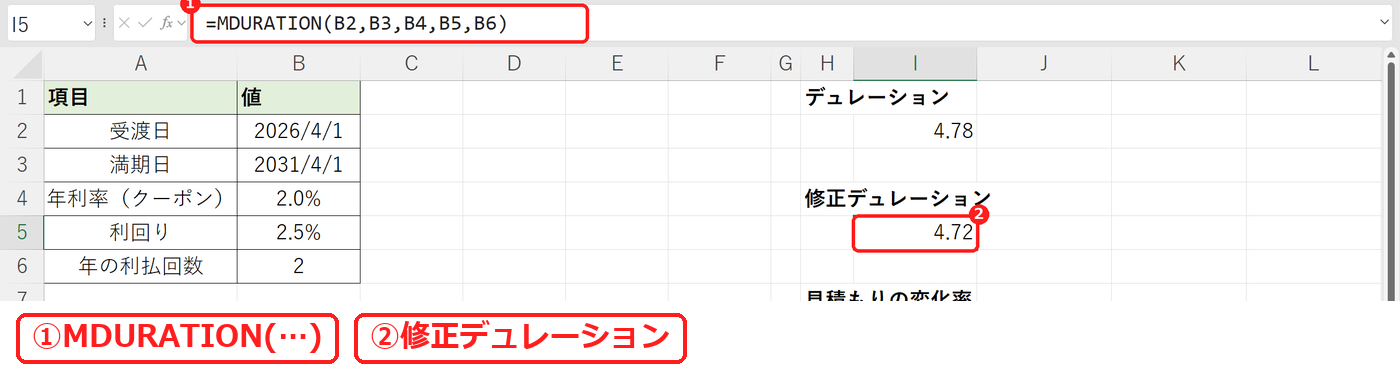
結果は 4.72 でした。
3. 利回りが 1% 上がったときの価格の変化(見積もり)
修正デュレーション×利回りの変化 にマイナスを付けます。
=-MDURATION(B2,B3,B4,B5,B6)*0.01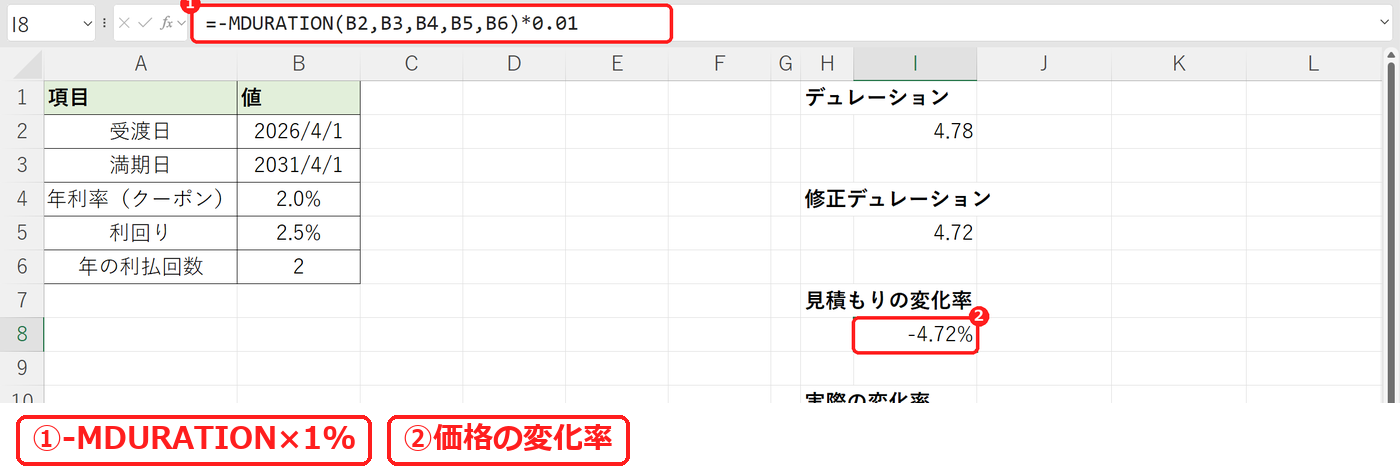
結果は -4.72% でした。
4. PRICE で実際の変化とくらべる
利回り 2.5% と 3.5% の価格をくらべます。
=PRICE(B2,B3,B4,B5+0.01,100,B6)/PRICE(B2,B3,B4,B5,100,B6)-1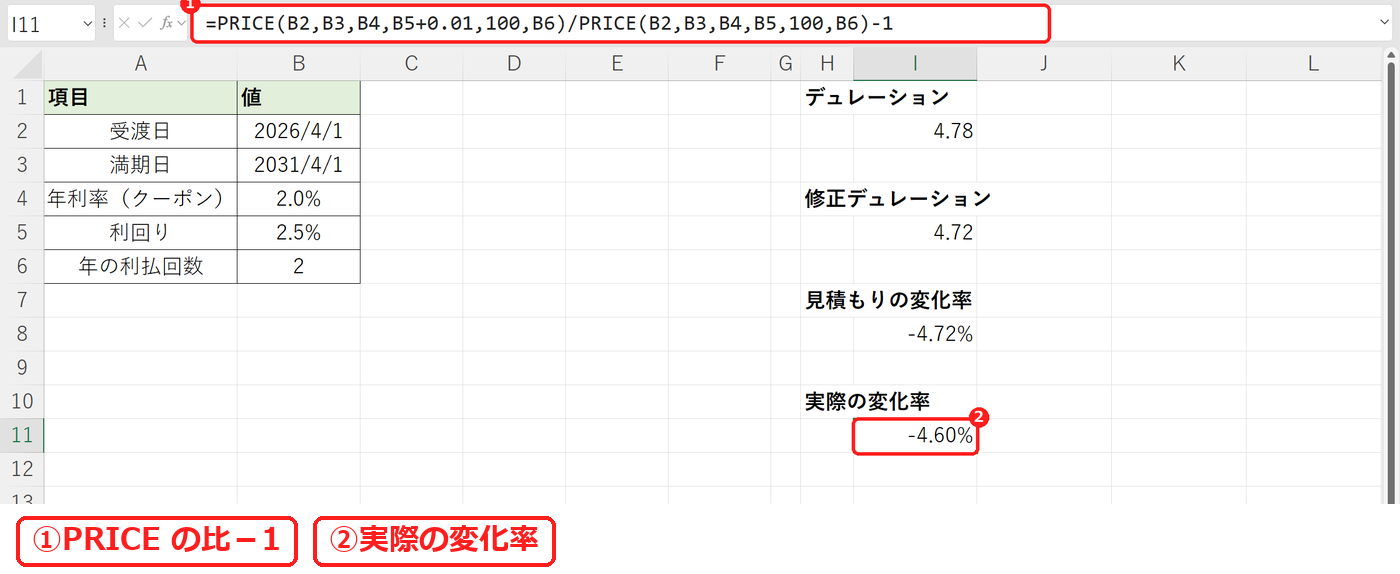
結果は -4.60% で、見積もりの -4.72% に近い値でした。
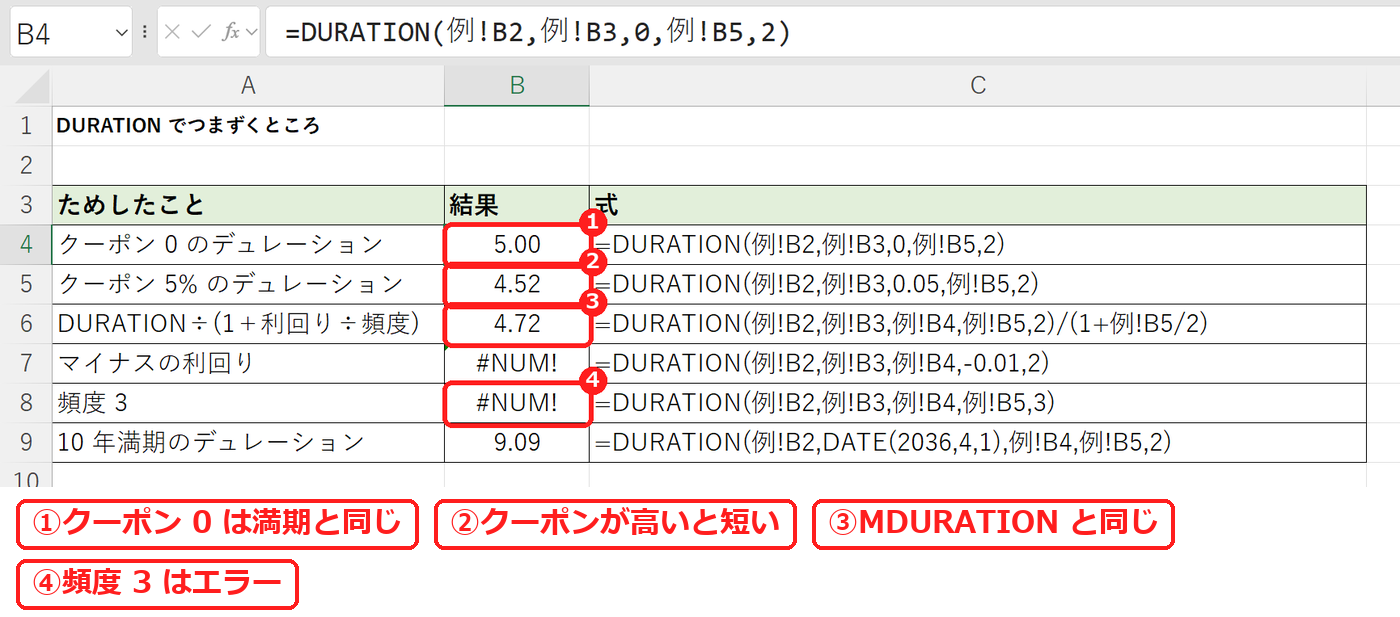
【実機で検証】DURATION でつまずくところ
| ためしたこと | 式 | 結果 |
|---|---|---|
| クーポン 0 のデュレーション | =DURATION(例!B2,例!B3,0,例!B5,2) | 5.00 |
| クーポン 5% のデュレーション | =DURATION(例!B2,例!B3,0.05,例!B5,2) | 4.52 |
| DURATION÷(1+利回り÷頻度) | =DURATION(例!B2,例!B3,例!B4,例!B5,2)/(1+例!B5/2) | 4.72 |
| マイナスの利回り | =DURATION(例!B2,例!B3,例!B4,-0.01,2) | #NUM! |
| 頻度 3 | =DURATION(例!B2,例!B3,例!B4,例!B5,3) | #NUM! |
| 10 年満期のデュレーション | =DURATION(例!B2,DATE(2036,4,1),例!B4,例!B5,2) | 9.09 |
クーポン 0 の債券は 5.00 年で、満期までの年数と同じでした。クーポン 5% なら 4.52 年で短くなります。
DURATION を (1+利回り÷頻度) で割ると 4.72 で、MDURATION と同じです。
マイナスの利回りは #NUM!、頻度 3 は #NUM! でした。10 年満期にすると 9.09 年です。
よくある質問
債券の価格を出したいときは?
PRICE・YIELD 関数で説明しています。
利払日の数を調べたいときは?
COUPNUM などの COUP 関数で出せます。
投資の利回りを出したいときは?
NPV・IRR 関数で、現在価値と内部収益率を出せます。
練習用Excelファイル(無料ダウンロード)
この記事の例をまとめた練習ファイルです。
Excelファイル(.xlsx)/登録不要/数式・練習データ入り

コメント