EFFECT 関数は、名目年利(カードやローンでよく見る年利)から、複利で計算したときの実効年利(実際に 1 年でふえる割合)を求める関数です。年 12% を毎月の複利で計算すると、=EFFECT(B2,B3) で 1 年の実効年利が出ます。逆に実効年利から名目年利に戻すのが NOMINAL 関数です。
この記事では、2 つの関数の書き方と、複利の回数による違いを、実際の Excel で確かめた結果で説明します。
EFFECT・NOMINAL 関数の書き方
=EFFECT(名目年利, 1 年の複利の回数)
=NOMINAL(実効年利, 1 年の複利の回数)| 引数 | 意味 |
|---|---|
| 名目年利・実効年利 | 年あたりの利率 |
| 1 年の複利の回数 | 毎月なら 12、半年ごとなら 2、毎日なら 365 |
実効年利は (1+名目年利÷回数)^回数-1 と同じ計算です。
1. 実効年利を出す(EFFECT)
名目年利 12%、毎月の複利(12 回)です。
=EFFECT(B2,B3)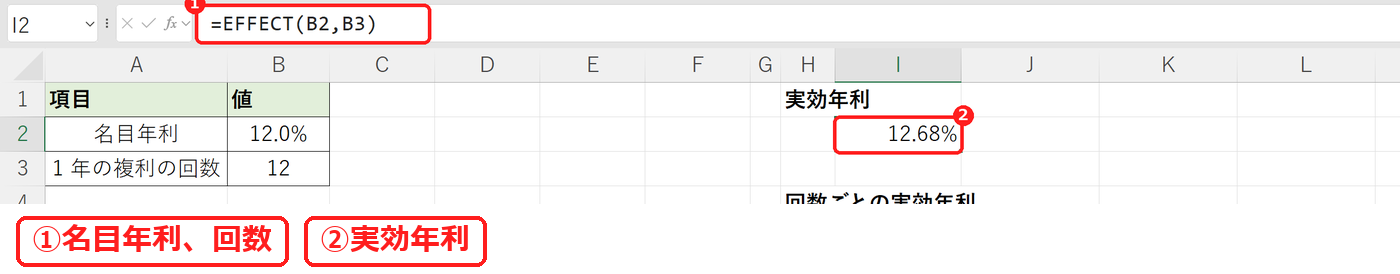
結果は 12.68% でした。毎月の利息にさらに利息がつくので、12% より少し高くなります。
2. 複利の回数でくらべる
A7:A11 に年 1 回・2 回・4 回・12 回・365 回を入れておき、I5 に =EFFECT($B$2,A7) を入れて下へコピーします。EFFECT は回数を範囲でまとめて渡すと #VALUE! になるので、1 つずつのセルを指定します(下の検証)。
=EFFECT($B$2,A7)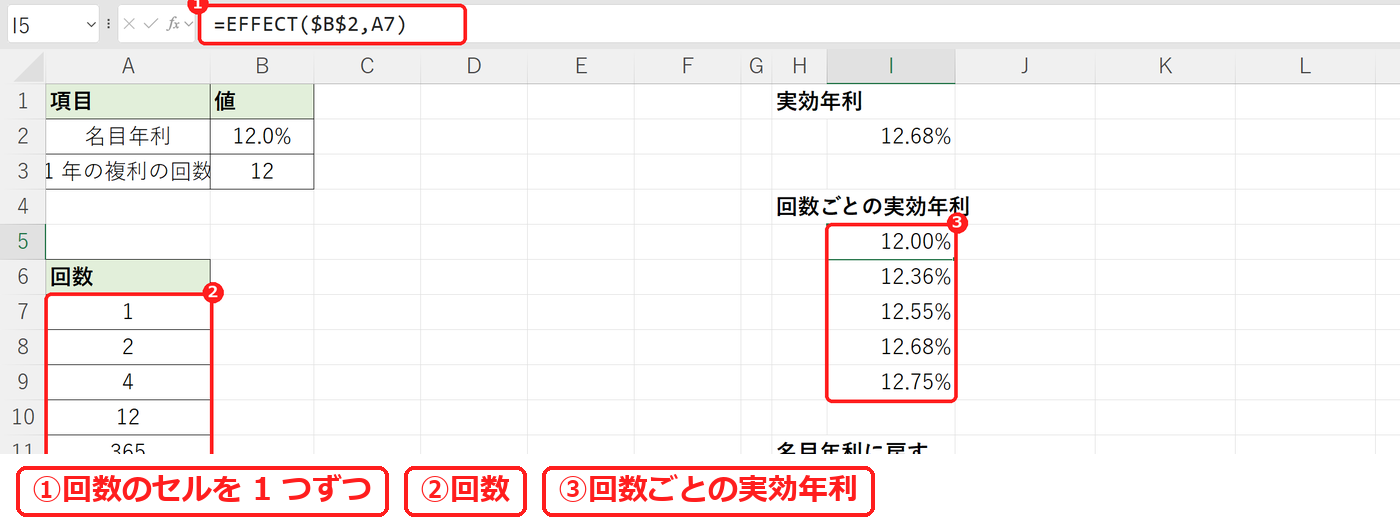
年 1 回は 12.00%、毎月は 12.68%、毎日は 12.75% でした。回数がふえるほど高くなりますが、毎月と毎日の差はわずかです。
3. 実効年利から名目年利に戻す(NOMINAL)
NOMINAL に実効年利と回数を入れると、名目年利に戻ります。
=NOMINAL(EFFECT(B2,B3),B3)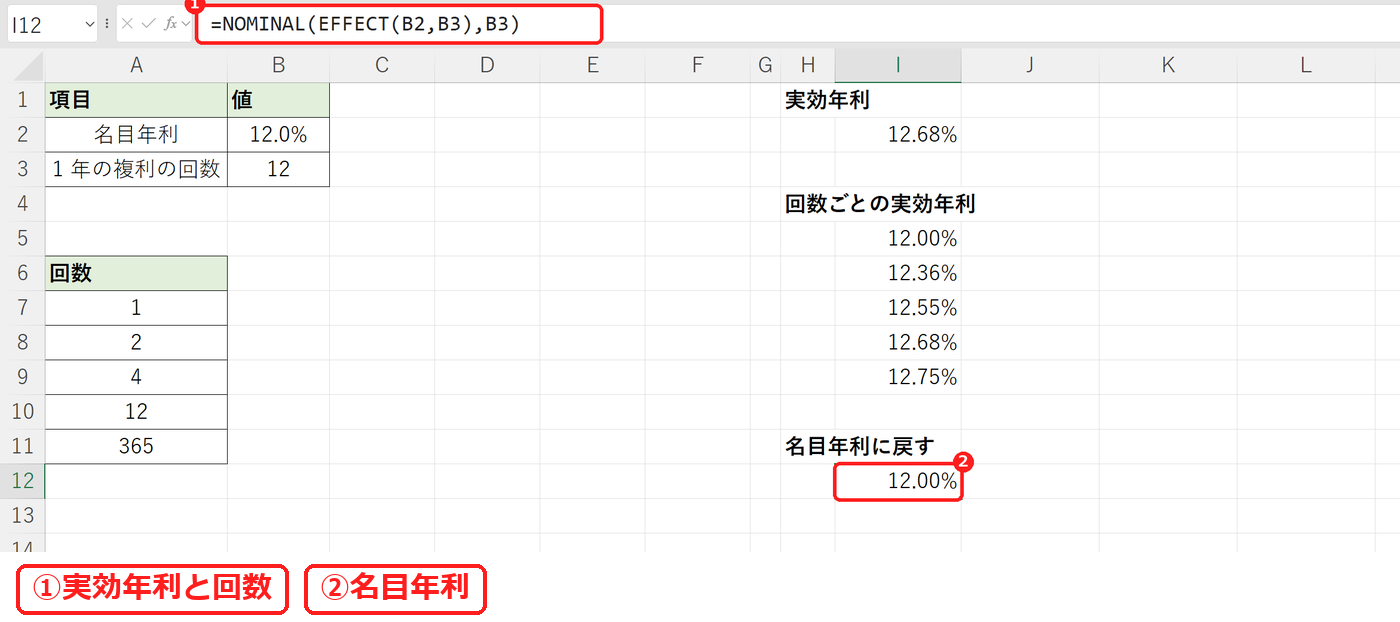
結果は 12.00% で、元の 12% に戻りました。
【実機で検証】EFFECT でつまずくところ
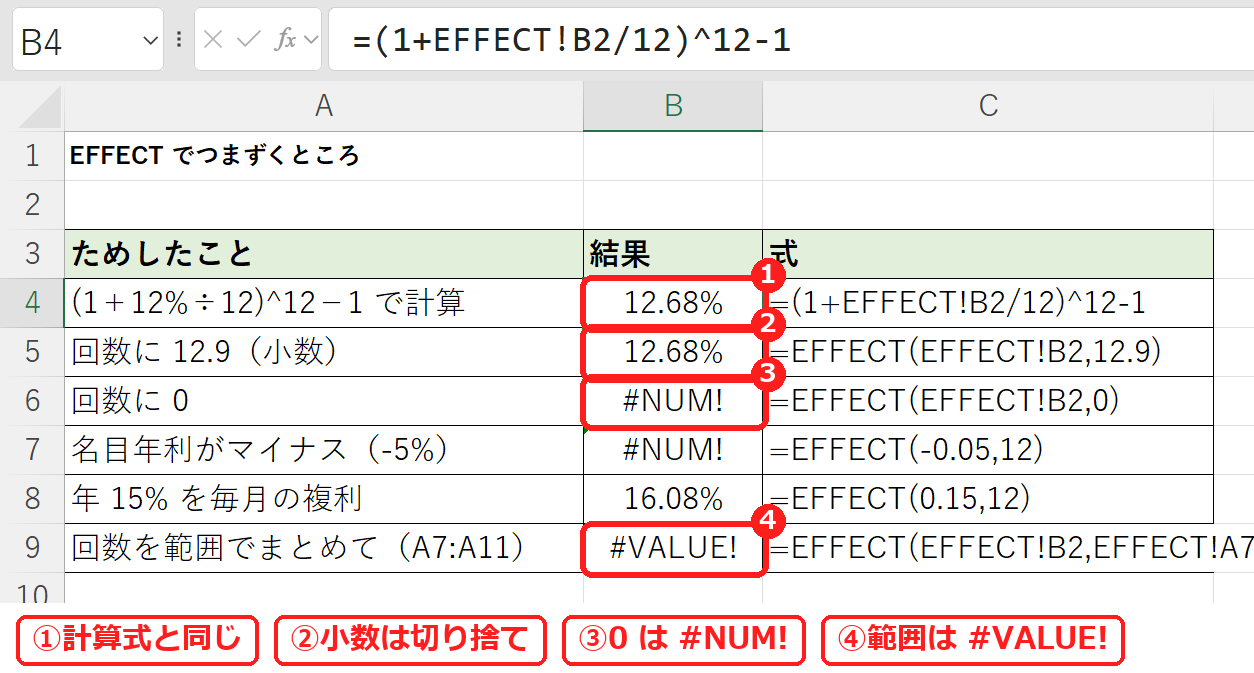
| ためしたこと | 式 | 結果 |
|---|---|---|
| (1+12%÷12)^12-1 で計算 | =(1+EFFECT!B2/12)^12-1 | 12.68% |
| 回数に 12.9(小数) | =EFFECT(EFFECT!B2,12.9) | 12.68% |
| 回数に 0 | =EFFECT(EFFECT!B2,0) | #NUM! |
| 名目年利がマイナス(-5%) | =EFFECT(-0.05,12) | #NUM! |
| 年 15% を毎月の複利 | =EFFECT(0.15,12) | 16.08% |
| 回数を範囲でまとめて(A7:A11) | =EFFECT(EFFECT!B2,EFFECT!A7:A11) | #VALUE! |
(1+12%÷12)^12-1 で計算すると 12.68% で、EFFECT と同じでした。
回数に 12.9 を入れると 12.68% で、12 回として計算されます。回数に 0 を入れると #NUM!、名目年利がマイナスだと #NUM! になりました。
年 15% を毎月の複利にすると、実効年利は 16.08% です。回数を範囲 A7:A11 でまとめて渡すと #VALUE! になりました。
よくある質問
月利から年利にしたいときは?
月利×12 が名目年利、(1+月利)^12-1 が実効年利です。ローンの月利は RATE 関数で求められます。
積み立てた将来の金額を知りたいときは?
FV 関数で、利率と回数から将来の金額を出せます。
連続複利(回数が無限)のときは?
=EXP(名目年利)-1 で求めます。EXP 関数は EXP・LN・LOG関数で説明しています。

コメント