FV 関数は、一定の利率で積み立てたときの将来の金額(将来価値)を求める関数です。毎月 3 万円を年利 3% で 20 年積み立てると、=FV(B3/12,B4*12,-B2) で 20 年後の金額が出ます。
積立額をマイナスで入れるのがポイントです(手元から出ていくお金はマイナス、戻ってくるお金はプラス)。この記事では、FV の書き方と、元本・増えた分・複利の出し方を、実際の Excel で確かめた結果で説明します。利率はあくまで仮の数字で、実際の運用の結果を約束するものではありません。
FV 関数の書き方
=FV(利率, 期間, 定期支払額, [現在価値], [支払期日])| 引数 | 意味 |
|---|---|
| 利率 | 1 回あたりの利率。毎月なら「年利÷12」 |
| 期間 | 積み立てる回数。毎月なら「年数×12」 |
| 定期支払額 | 毎回積み立てる金額(マイナスで入れる) |
| 現在価値(省略可) | はじめにある金額(マイナスで入れる)。省略すると 0 |
| 支払期日(省略可) | 0=期末(省略時)、1=期首 |
利率と期間の単位をそろえます。毎月積み立てるなら、利率は年利÷12、期間は年数×12 です。
1. 毎月の積立の将来の金額を出す
毎月 3 万円、年利 3%、20 年(240 回)の積立です。積立額は -B2 とマイナスにします。
=FV(B3/12,B4*12,-B2)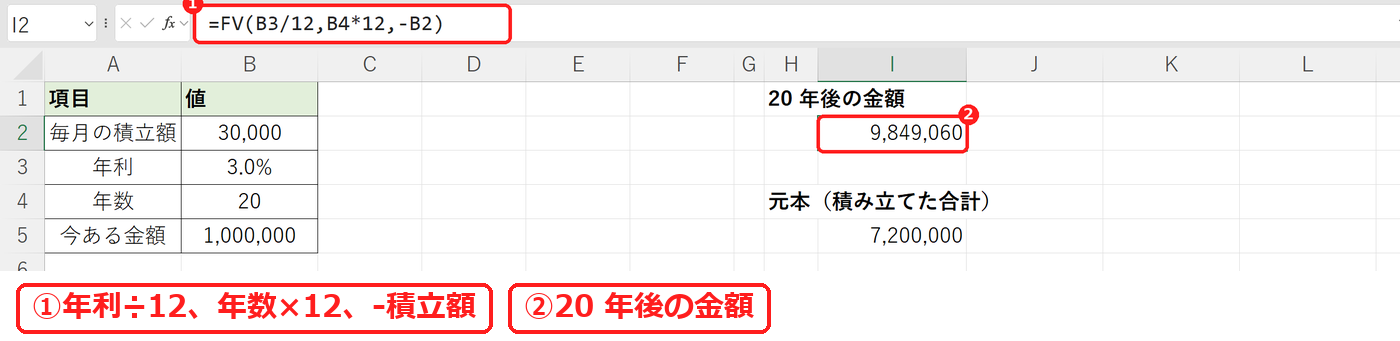
結果は 9,849,060 でした(月ごとの複利で計算)。
2. 積み立てた元本を出す
くらべるために、自分で積み立てた金額の合計(元本)を出します。
=B2*B4*12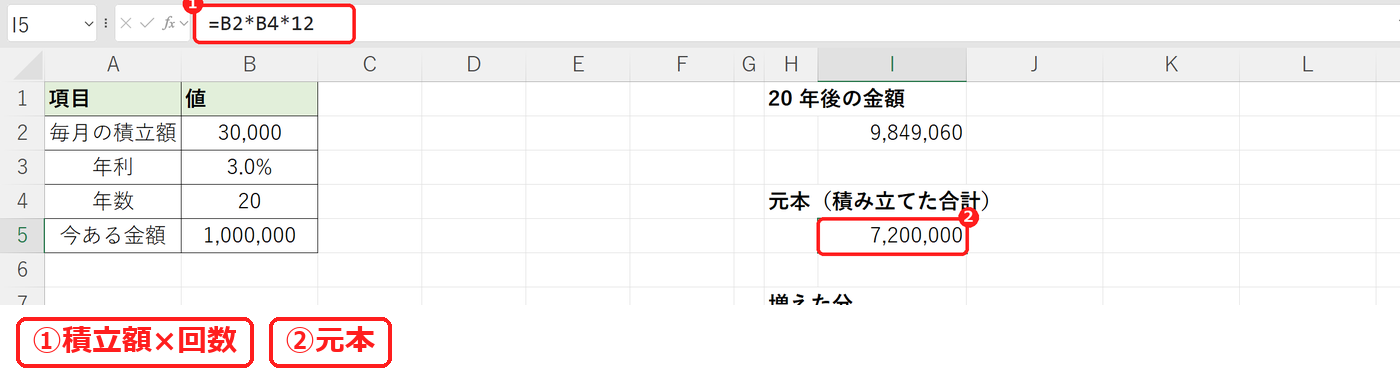
元本は 7,200,000 です。
3. 増えた分(運用益)を出す
将来の金額から元本を引くと、利息で増えた分になります。
=FV(B3/12,B4*12,-B2)-B2*B4*12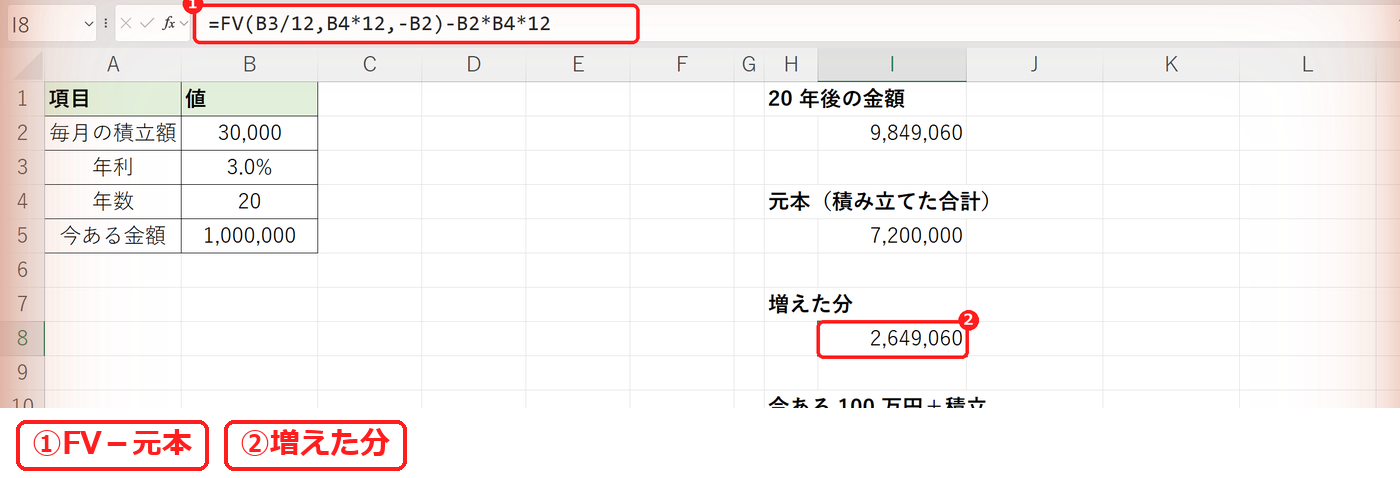
増えた分は 2,649,060 でした。税金や手数料は入っていないので、目安として見ます。
4. 今ある金額も一緒に増やす
4 つ目の現在価値に、はじめにある金額を入れます(これもマイナス)。
=FV(B3/12,B4*12,-B2,-B5)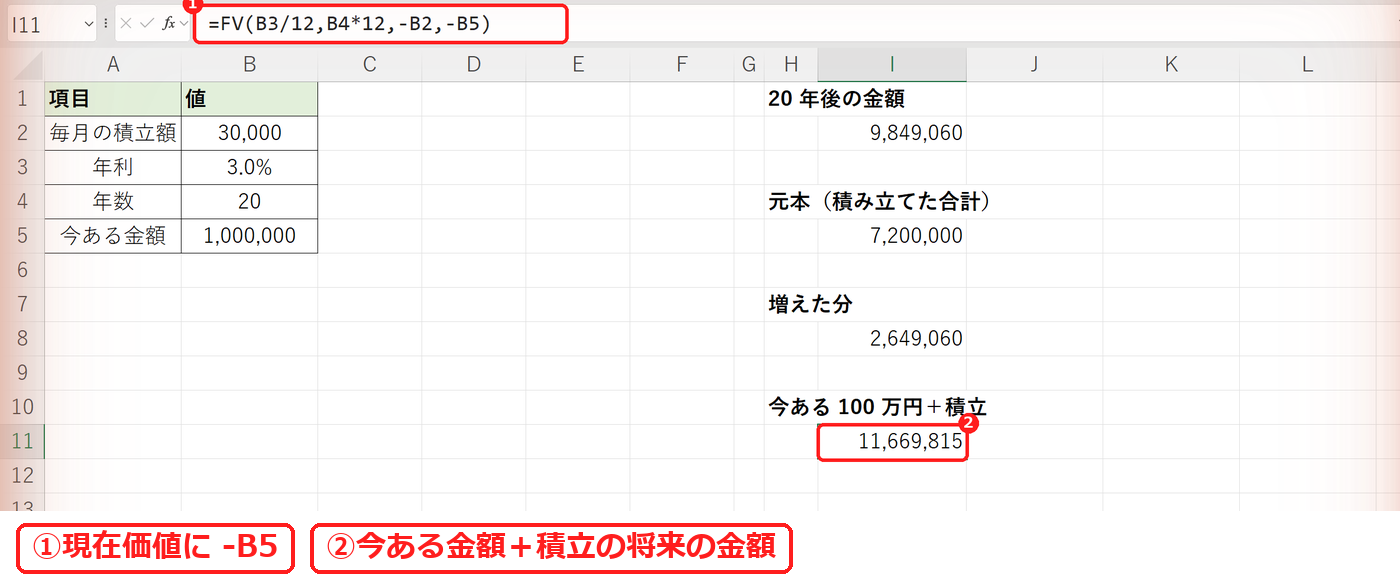
結果は 11,669,815 でした。積立だけのとき(9,849,060)より、今ある 100 万円が増えた分だけ多くなります。積立をせず 100 万円を預けるだけなら =FV(B3/12,B4*12,0,-B5) です(下の検証)。
【実機で検証】FV でつまずくところ
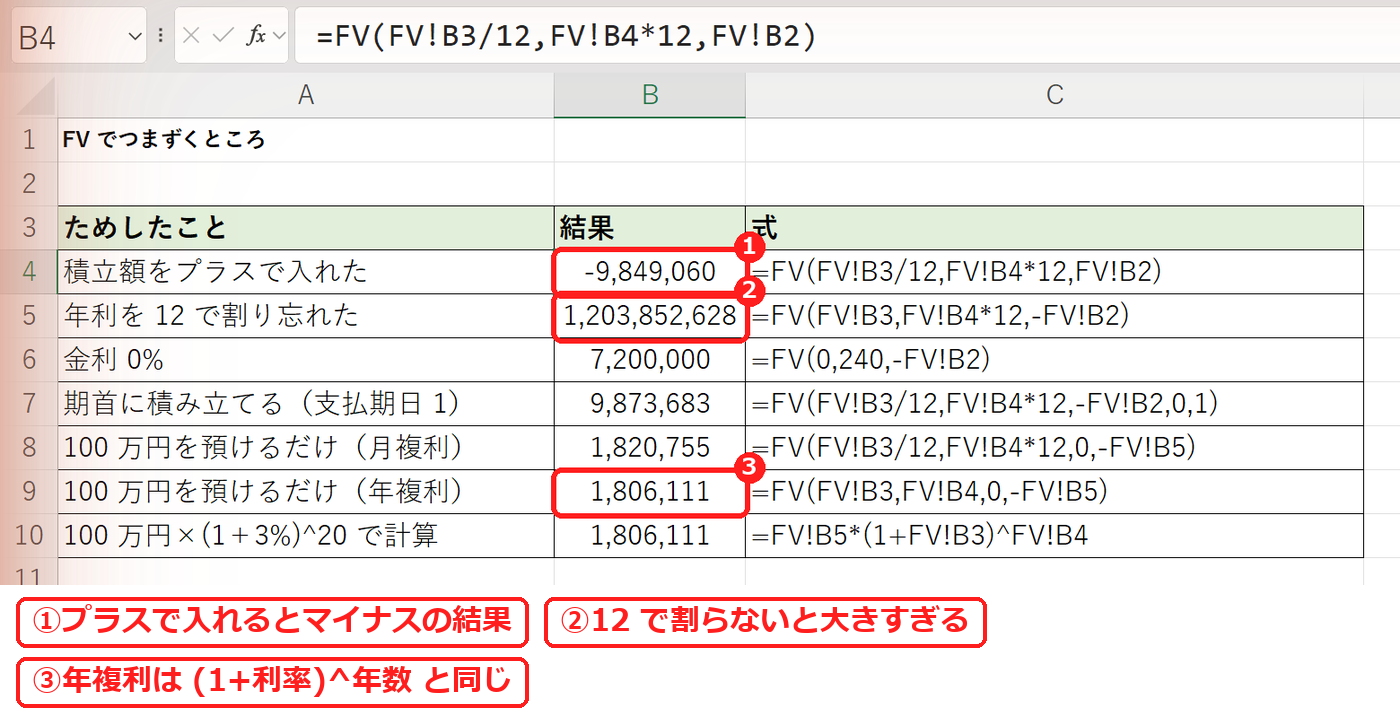
| ためしたこと | 式 | 結果 |
|---|---|---|
| 積立額をプラスで入れた | =FV(FV!B3/12,FV!B4*12,FV!B2) | -9,849,060 |
| 年利を 12 で割り忘れた | =FV(FV!B3,FV!B4*12,-FV!B2) | 1,203,852,628 |
| 金利 0% | =FV(0,240,-FV!B2) | 7,200,000 |
| 期首に積み立てる(支払期日 1) | =FV(FV!B3/12,FV!B4*12,-FV!B2,0,1) | 9,873,683 |
| 100 万円を預けるだけ(月複利) | =FV(FV!B3/12,FV!B4*12,0,-FV!B5) | 1,820,755 |
| 100 万円を預けるだけ(年複利) | =FV(FV!B3,FV!B4,0,-FV!B5) | 1,806,111 |
| 100 万円×(1+3%)^20 で計算 | =FV!B5*(1+FV!B3)^FV!B4 | 1,806,111 |
積立額をプラスで入れると -9,849,060 と、マイナスの結果になりました。金額はあっていますが、表に載せるときは積立額をマイナスで入れるか、FV の前に - を付けます。
年利を 12 で割り忘れると 1,203,852,628 と、ありえない金額になりました。金利 0% なら 7,200,000 で、元本と同じです。期首に積み立てると 9,873,683 で、期末より少し多くなります。
100 万円を 20 年預けるだけだと、月複利で 1,820,755、年複利で 1,806,111 でした。年複利の結果は 100万円×(1+3%)^20 の計算(1,806,111)と同じです。
よくある質問
目標の金額にするには毎月いくら積み立てればいい?
逆算は PMT 関数で、=-PMT(年利/12,年数*12,0,目標額) と書きます。
何年で目標の金額になる?
回数は NPER 関数で求められます。
将来の 100 万円は今いくらの価値?
逆向きの計算(現在価値)は PV 関数で求めます。

コメント