MIRR 関数は、受け取ったお金をどの利率で運用し直すか(再投資の利率)を決めて、投資の利回りを求める関数です。=MIRR(B2:B6,5%,3%) のように、金額の範囲・借入の利率・再投資の利率を渡します。
IRR は、受け取ったお金を IRR と同じ率で運用し直せるとして計算するため、利回りが高めに出ることがあります。この記事では、MIRR の使い方と IRR との違いを、実際の Excel で確かめた結果で説明します。
MIRR 関数の書き方
=MIRR(金額の範囲, 借入の利率, 再投資の利率)| 引数 | 意味 |
|---|---|
| 金額の範囲 | 出したお金はマイナス、受け取ったお金はプラス(1 期ずつ同じ間隔) |
| 借入の利率 | 出すお金(マイナス)にかかる利率 |
| 再投資の利率 | 受け取ったお金(プラス)を運用し直す利率 |
結果は 1 期あたりの率です。1 年ごとの金額なら年あたりの率になります。
1. 利回りを出す(MIRR)
借入の利率 5%、受け取ったお金は 3% で運用し直すとします。
=MIRR(B2:B6,5%,3%)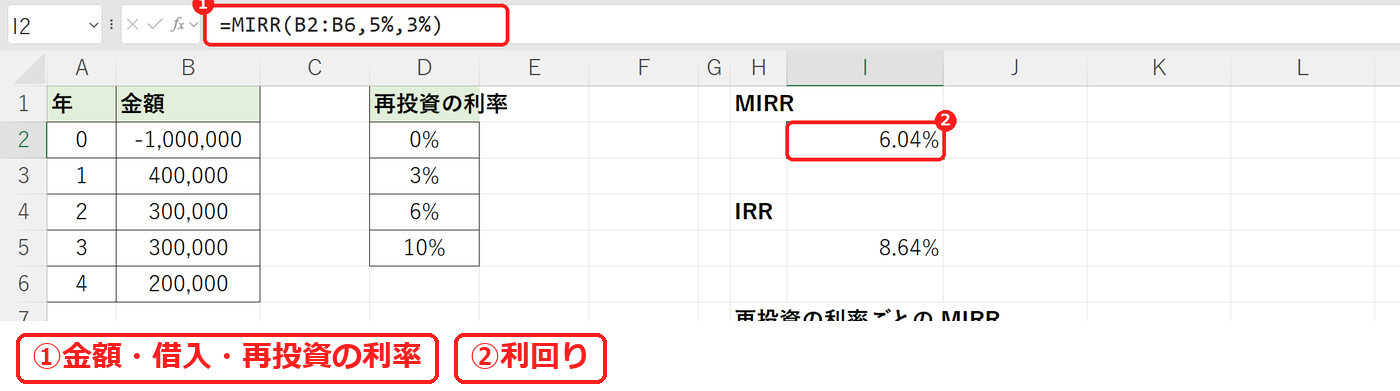
結果は 6.04% でした。
2. IRR とくらべる
同じ金額で IRR を出します。
=IRR(B2:B6)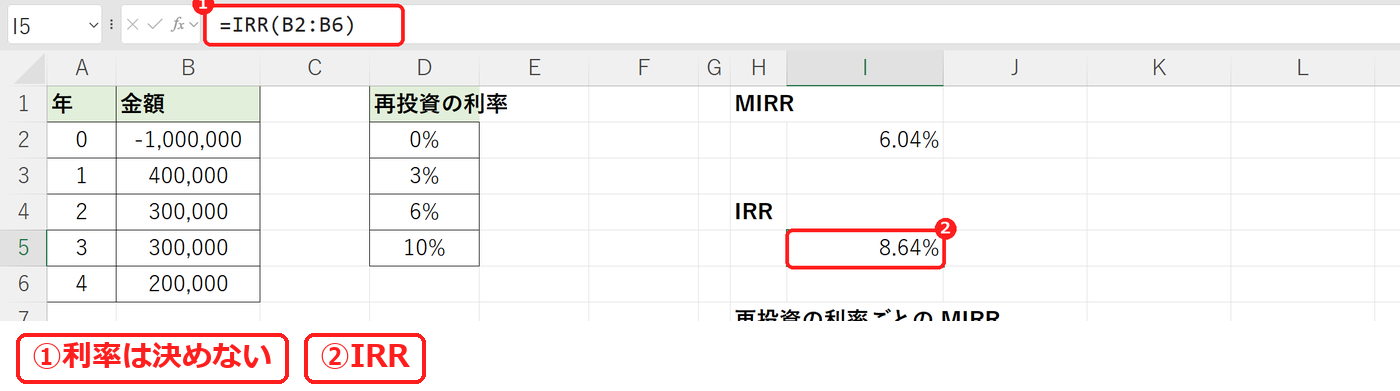
IRR は 8.64% で、MIRR の 6.04% より高くなりました。IRR は、受け取ったお金も 8.64% で運用できるとして計算しているためです。
3. 再投資の利率を変えてくらべる
D2:D5 に再投資の利率(0%・3%・6%・10%)を入れ、I9 に式を入れて下へコピーします。
=MIRR($B$2:$B$6,5%,D2)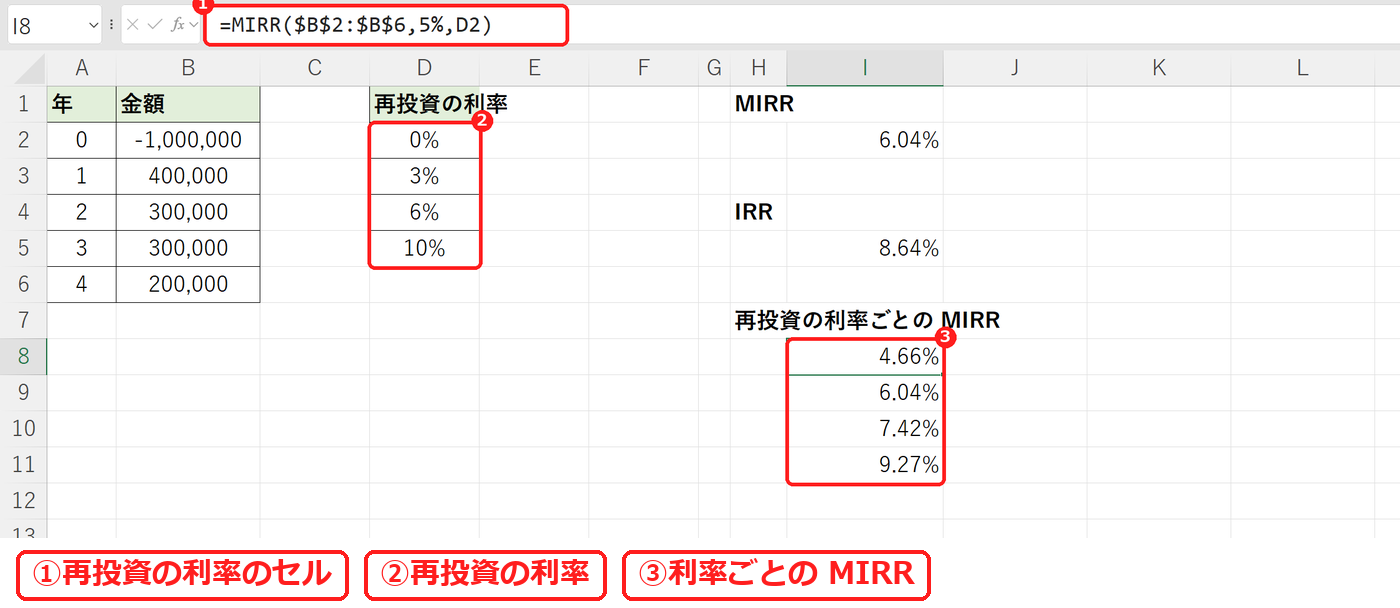
再投資 0% は 4.66%、10% は 9.27% でした。運用し直す利率が高いほど、利回りも高くなります。
【実機で検証】MIRR でつまずくところ
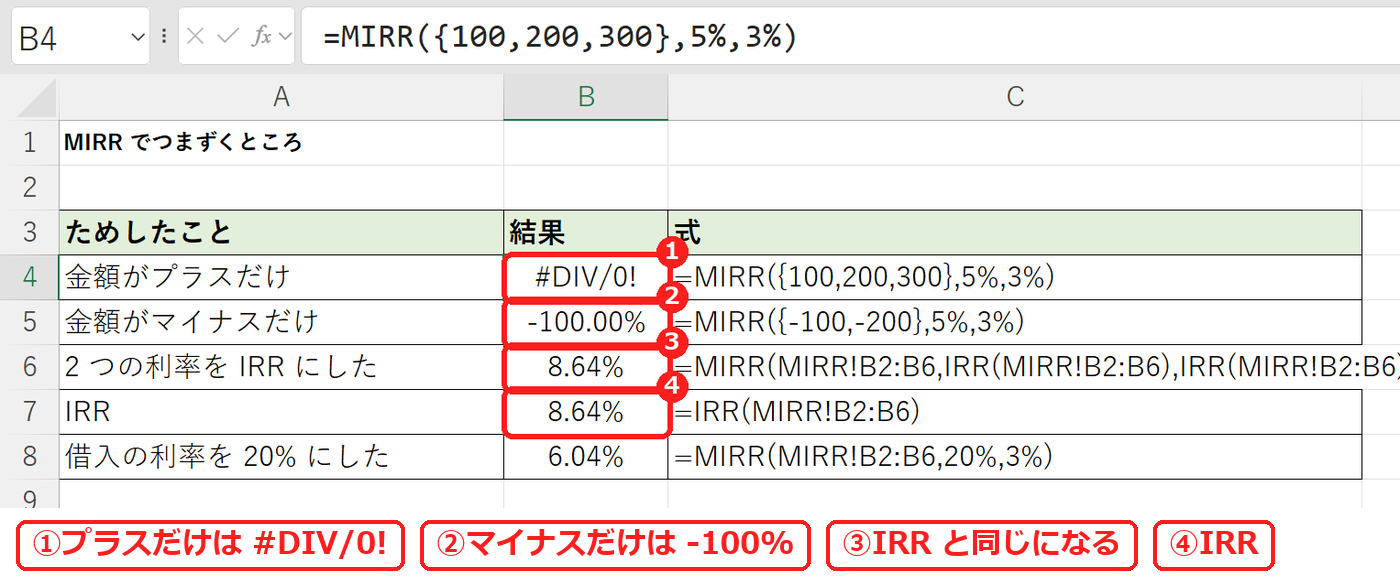
| ためしたこと | 式 | 結果 |
|---|---|---|
| 金額がプラスだけ | =MIRR({100,200,300},5%,3%) | #DIV/0! |
| 金額がマイナスだけ | =MIRR({-100,-200},5%,3%) | -100.00% |
| 2 つの利率を IRR にした | =MIRR(MIRR!B2:B6,IRR(MIRR!B2:B6),IRR(MIRR!B2:B6)) | 8.64% |
| IRR | =IRR(MIRR!B2:B6) | 8.64% |
| 借入の利率を 20% にした | =MIRR(MIRR!B2:B6,20%,3%) | 6.04% |
金額がプラスだけだと #DIV/0! になりました。マイナスだけだと -100.00% で、エラーにはならずに「全部なくなる」という率が返りました。どちらも利回りとしては使えないので、マイナスとプラスの両方を入れます。
借入の利率と再投資の利率の両方を IRR にすると 8.64% で、IRR の 8.64% と同じになりました。MIRR は、IRR の「運用し直す利率」を自分で決められるようにしたものです。
最初の 1 回しか出さない(マイナスが 1 年目だけ)ので、借入の利率を 20% にしても 6.04% で、結果は変わりませんでした。借入の利率は、2 年目以降にもマイナスがあるときに効きます。
よくある質問
日付がばらばらのときは?
日付つきの金額なら XIRR 関数を使います。
現在価値を出したいときは?
NPV 関数で、決めた割引率の現在価値を出せます。
結果が 1 期あたりの率になるのは?
MIRR・IRR は、並べた金額の 1 つの間隔あたりの率です。毎月の金額なら月あたりの率になるので、年あたりにするときは (1+月の率)^12-1 とします。

コメント